Voir la version en ligne
Vie publique
L'essentiel de Vie publique
L'euro numérique
Numéro 36 - Vendredi 17 avril 2026

Plus de 25 ans après son introduction, l’euro apparaît comme une évidence pour la majorité des citoyens européens. Mais avec la création de l’euro numérique, complément à l’argent liquide, les institutions européennes préparent déjà la prochaine étape. L'essentiel de Vie publique vous explique les opportunités et les enjeux de l’euro numérique.

Pourquoi on en parle ? 

Le 5 mai 2026, le Parlement européen débutera son processus de vote sur l’euro numérique pour donner un cadre juridique à ce projet de monnaie virtuelle. En février 2026, il avait déjà adopté deux amendements en sa faveur. Le projet, né initialement au sein de la Banque centrale européenne (BCE), est aujourd’hui soutenu par la Commission européenne (proposition de règlement) et le Conseil européen. L’euro numérique est bien plus qu’une innovation financière, il représente un enjeu stratégique pour l’Europe visant à renforcer son indépendance et à rester dans la course à l’innovation financière.

Qu'est-ce que l'euro numérique ? 

L’euro numérique est un projet de monnaie virtuelle qui s’appuie sur la technologie des cryptomonnaies. Il s'agit d'une monnaie numérique de banque centrale (MNBC). Contrairement aux moyens de paiement actuels comme les virements, les cartes bancaires ou les chèques, qui reposent sur des banques commerciales, l’euro numérique serait une « monnaie publique », directement émise et garantie par la banque centrale, comme le sont aujourd’hui les billets. En cas de crise financière, celle-ci offrirait davantage de sécurité, la banque centrale en garantissant la valeur. Elle constituerait l’équivalent numérique de l’argent liquide. Ce moyen de paiement serait sécurisé, accessible à tous dans la zone euro (particuliers, entreprises et administrations) et sans frais. 

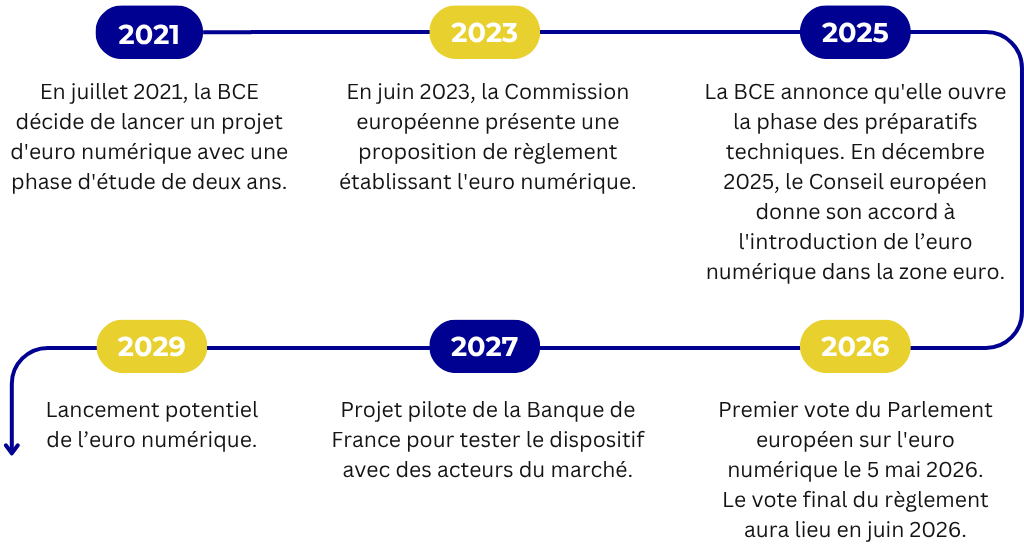
Où en est le projet d'euro numérique ?
Comment ça fonctionnerait, concrètement ? 

Les Européens pourront ouvrir un portefeuille d’euros numériques auprès de leur banque ou d'autres « fintechs » agréées (par exemple, des entreprises proposant des services bancaires en ligne ou des applications de paiement mobile). Ils pourront alimenter leur portefeuille par un transfert d'argent depuis un compte bancaire existant ou un dépôt d’espèces, puis payer via une carte ou une application. Un plafond sera fixé pour limiter le montant d'euros numériques détenu par personne afin d'éviter que les épargnants ne retirent massivement leur argent des comptes bancaires traditionnels. Ce système présenterait plusieurs avantages :

  • paiements sans dépendre d’opérateurs, tels que Visa ou Mastercard. 
  • transactions instantanées et gratuites : les banques devront proposer gratuitement les services de base liés à cet euro numérique pour payer en magasin, en ligne (ou hors ligne sans connexion) et transférer de l’argent entre particuliers ;
  • économie de frais bancaires.
Un enjeu de souveraineté 

La promesse de l’euro numérique est d’être une réponse à un environnement en forte mutation qui défie l’Europe et notamment sa souveraineté monétaire et financière :

  • le recours aux espèces diminue au profit de solutions de paiement électroniques souvent détenues par des opérateurs non européens ;
  • l’essor des stablecoins (des monnaies numériques à valeur stable) défie les autorités monétaires, car il pourrait entraîner une dollarisation incontrôlée et une perte de maîtrise de la politique monétaire ;
  • la technologie de blockchain, qui permet d'effectuer directement des transactions sans intermédiaire (banque ou autre institution financière…), se répand et sa maîtrise représente un enjeu stratégique ;
  • la question de la souveraineté et de la protection des infrastructures critiques (énergie, alimentation, système de paiement…) s’est inscrite en haut de l’agenda politique avec l’évolution du contexte international. 
LES MOTS DANS L'ACTU
Monnaie de banque centrale

C'est la seule monnaie garantie par la banque centrale, puisqu’elle est directement émise par celle-ci. Elle prend deux formes : 

  • la monnaie scripturale (les dépôts des banques commerciales auprès de la banque centrale) 
  • la monnaie fiduciaire (les billets et pièces). Seule cette dernière est accessible aux citoyens. La monnaie fiduciaire a cours légal, c’est-à-dire que les espèces en euro ne peuvent être refusées en paiement d’une créance. 
Cryptomonnaies

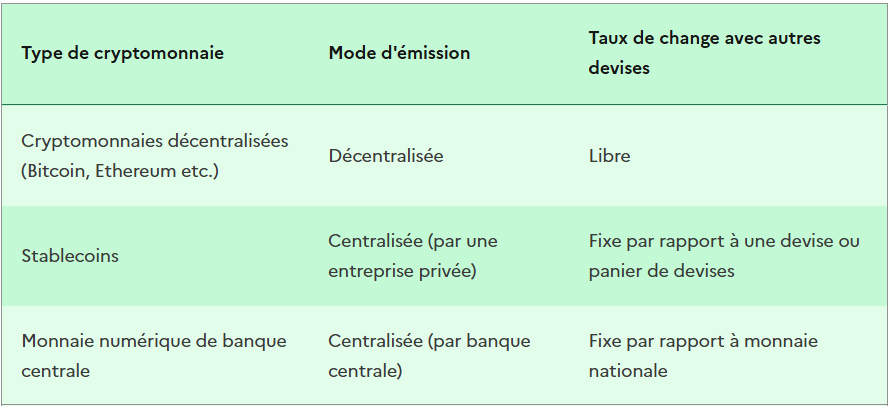
Ce sont des monnaies numériques émises sans banque à l’aide d’un réseau informatique basé sur une « blockchain » (« chaîne de blocs » en français) qui s'apparente à une grande base de données partagée. Elles peuvent être décentralisées ou non, et avoir un cours libre ou fixe par rapport à une valeur tangible. Les stablecoins sont la deuxième génération de crypto-actifs. Ils sont adossés à une monnaie (souvent le dollar comme le Tether ou l’USD Coin) ou une matière première, ce qui les rend moins volatiles.

Les différents types de cryptomonnaies
Monnaie fiduciaire vs monnaie commerciale 

La monnaie sert à compter, à échanger et à stocker de la valeur. Elle est utilisée sous deux formes : les pièces et billets (appelés monnaie fiduciaire) et les écritures sur les comptes des banques commerciales (appelées monnaie scripturale). La monnaie fiduciaire est émise par la banque centrale et garantie par elle. La monnaie scripturale est créée par les banques commerciales. Quand une banque accorde un crédit à un particulier ou à une entreprise, le montant de ce crédit est inscrit sur le compte en banque de l’emprunteur : de la monnaie est ainsi créée. C’est pourquoi on dit que « les crédits font les dépôts ». Une fois créée, cette monnaie peut être convertie en monnaie fiduciaire, par retrait d’espèces, ou être utilisée de manière scripturale grâce à des moyens de paiement comme les chèques, cartes bancaires ou virements par exemple. 

La carte s’impose, les espèces reculent 

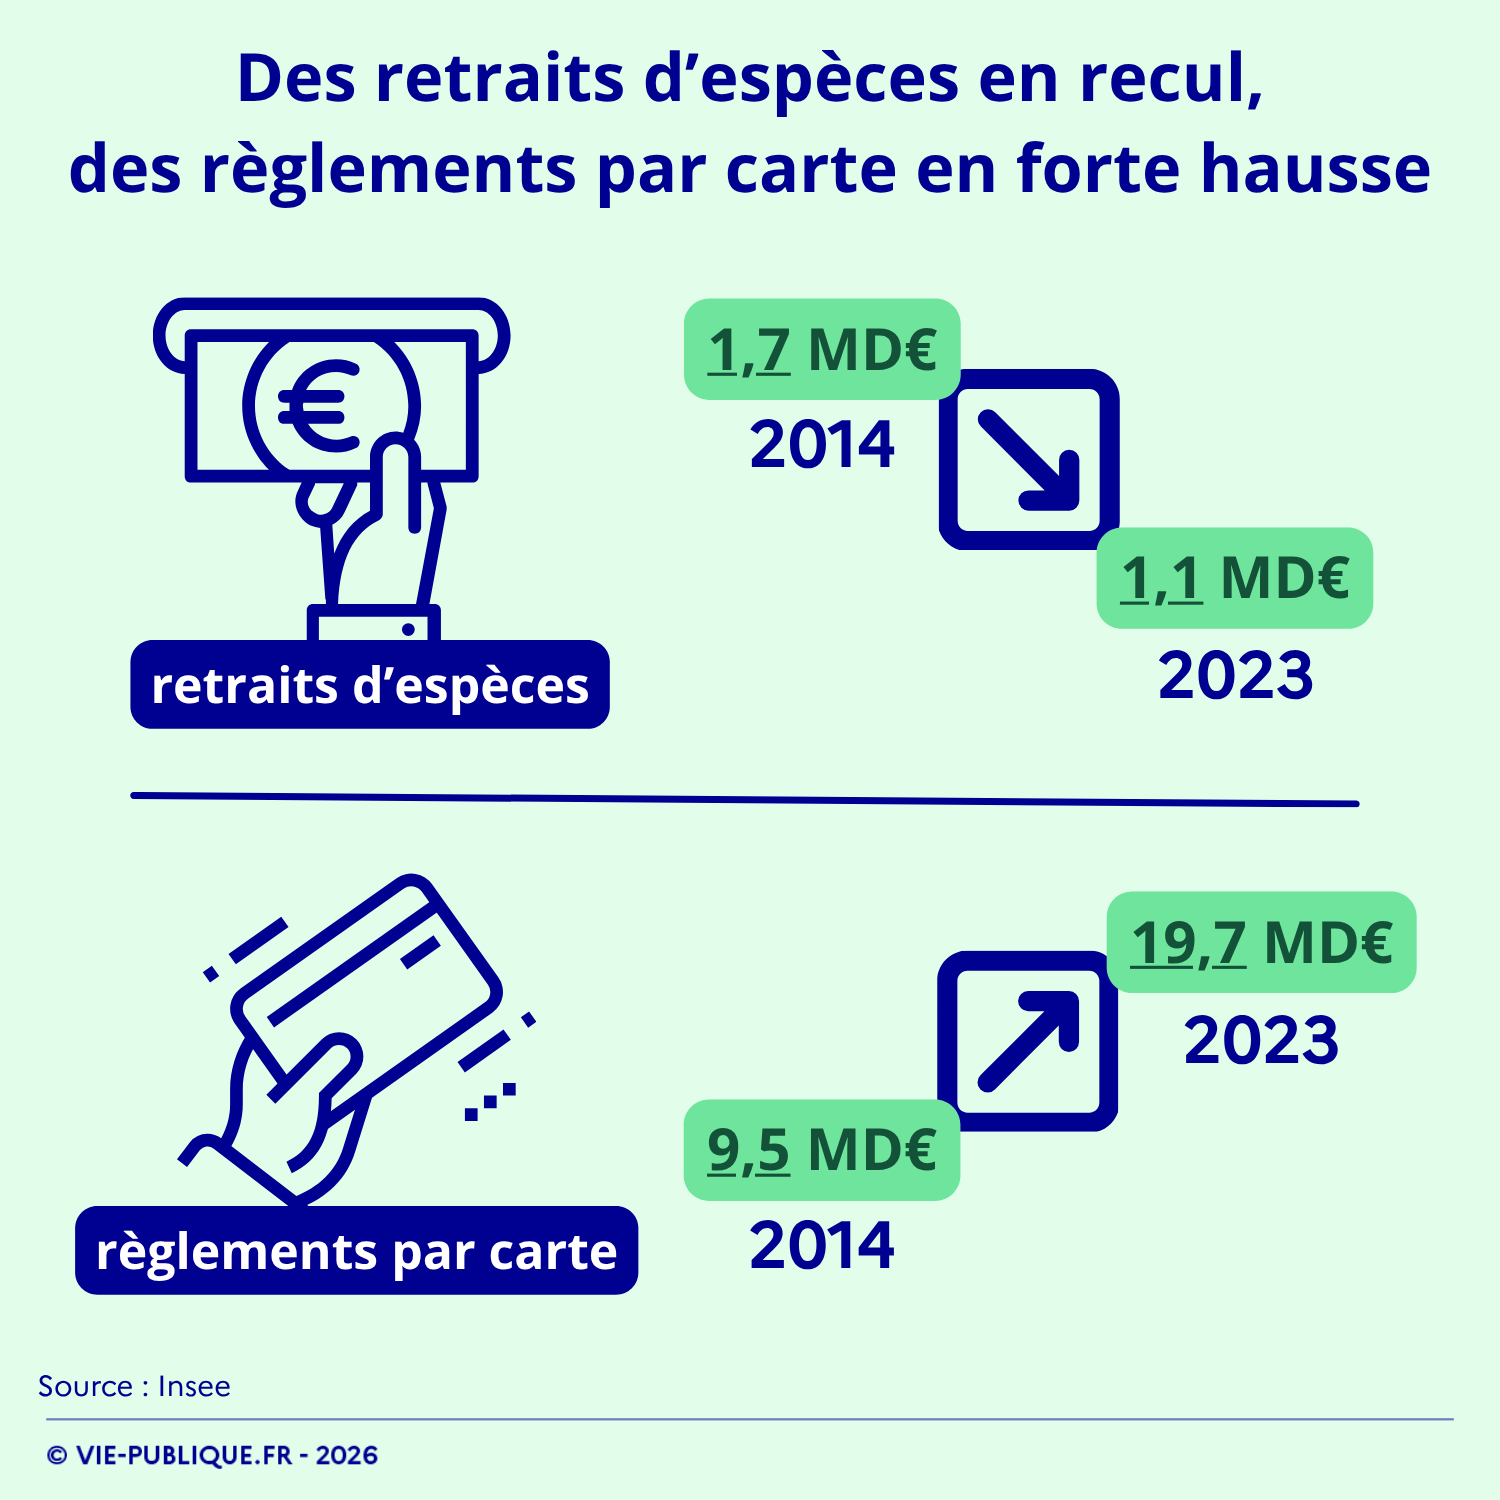
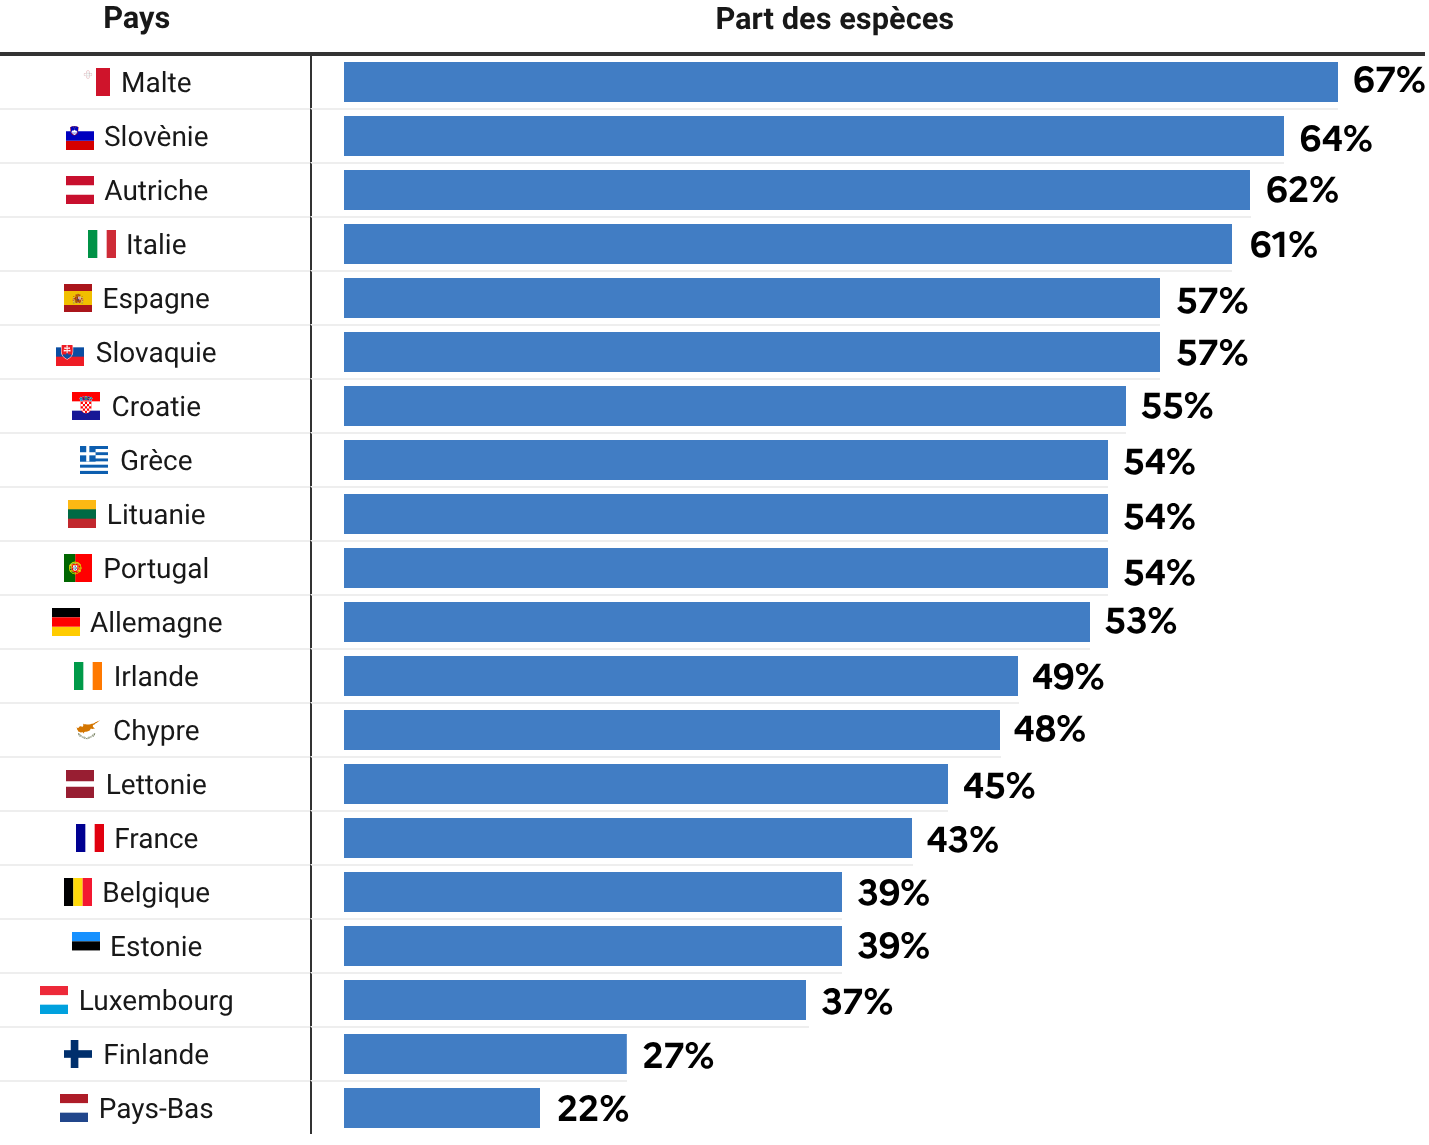
En 2024, la carte est devenue en France le moyen de paiement le plus utilisé : 48% du nombre de transactions, contre 43% pour les espèces, selon la Banque de France. En dix ans, les paiements scripturaux ont augmenté de plus de 70% en France. Même si pour l’ensemble de la zone euro les espèces restent encore devant les paiements par carte, la tendance est la même : depuis 2016, la part des espèces a diminué en moyenne de 3 points de pourcentage chaque année tant en France qu’en zone euro. Ce recul des billets et des pièces n’est pas anodin, car il s'agit de la seule forme de monnaie de banque centrale accessible au grand public.

Une dépendance accrue aux réseaux non-européens 

La dématérialisation des paiements est simple, rapide et pratique. Les réseaux de cartes internationaux (Mastercard, Visa, American express…), propriétés d’entreprises non européennes, représentent déjà plus de deux tiers des paiements en zone euro, et peut-être plus demain avec l’essor des portefeuilles numériques, plus communément appelés « wallets » (comme Apple Pay, Google Pay ou Samsung Pay). Mais ces systèmes sont souvent assez onéreux pour les commerçants et ils défient la souveraineté européenne. Quelles sont les alternatives au cas où ces entreprises décident de suspendre leurs services dans un pays européen ? Seuls cinq pays de la zone euro disposent encore d’un véritable réseau domestique de paiement par carte : CB en France, Girocard en Allemagne ou Bancontact en Belgique. Mais leurs parts de marché reculent et ces systèmes ne sont pas interopérables entre pays.

Pourquoi l'essor des stablecoins inquiète-t-il la BCE ? 

Le développement des stablecoins, souvent adossés au dollar, s’est accéléré avec la promulgation du « Genius Act », une loi fédérale américaine adoptée en 2025 au profit de ce type de monnaie. Cet Act tout comme le règlement MiCA du 31 mai 2023 pour l'Union européenne, obligent les émetteurs de stablecoins à détenir des réserves liquides équivalentes (obligations d'État...). Cela rend ces monnaies plus fiables et donc plus attractives pour les particuliers et les entreprises. Si les Européens les utilisent de plus en plus, le poids de l’euro pourrait diminuer au profit du dollar. La BCE perdrait le contrôle sur une partie de la monnaie en circulation, ce qui risquerait de réduire l’efficacité de ses décisions de politique monétaire.

Depuis 2016, l’usage des espèces recule, mais elles conservent leur première place dans plus de la moitié des pays de la zone euro
Source : Bulletin de la Banque de France
Une nouvelle ère monétaire ?  

L’euro numérique apparaît comme une réponse aux transformations du système monétaire et financier. Son développement poursuit plusieurs objectifs :

  • maintenir le lien entre citoyens et banque centrale, face à la diminution de l’usage des espèces ; 
  • maîtriser les nouvelles technologies de paiement, en développant une infrastructure européenne souveraine ; 
  • réduire la dépendance aux systèmes de paiement extra-européens, afin de renforcer la résilience et l’indépendance de l’Europe ; 
  • faire face à l’essor des stablecoins, susceptibles de fragiliser la politique monétaire ; 
  • soutenir l’intégration européenne et renforcer la capacité de résistance aux crises financières ; 
  • réduire les coûts de paiement pour les agents économiques, tout en garantissant un haut niveau de confidentialité.
1,3
milliard d'euros
LE CHIFFRE CLÉ

C'est le coût de développement du projet d'euro numérique pour la Banque centrale européenne, selon la Banque de France. Les coûts d’exploitation sont, quant à eux, estimés à 320 millions d’euros par an à compter de 2029. Ces dépenses seront prises en charge par l’Eurosystème (la BCE et les banques centrales nationales des pays membres de la zone euro), comme c’est le cas pour la production et l’émission des billets en euros qui, à l'instar de l’euro numérique, sont un bien public.

Des promesses, mais aussi des limites 

Présenté comme une innovation majeure pour moderniser le système monétaire européen, l’euro numérique suscite toutefois des interrogations. Il pourrait, tout d’abord, affaiblir les banques européennes (perte de rentabilité). Se pose également la question du rôle de la BCE : sera-t-elle suffisamment solide pour supporter des missions élargies ? À la gestion de la politique monétaire, la régulation bancaire, au prêteur en dernier ressort s’ajouterait la gestion des comptes et des transactions des citoyens. Enfin, la dépendance financière vis-à-vis des États-Unis ne se limite pas aux systèmes de paiement. L’euro numérique ne suffirait pas, à lui seul, à garantir une pleine souveraineté monétaire et financière européenne. Plusieurs freins pourraient, par ailleurs, compliquer la mise en œuvre de l'euro numérique : 

  • le projet ne répond pas à une demande forte des citoyens. Son adoption supposerait donc un effort de communication pour rassurer sur ses objectifs, notamment face aux craintes de disparition de l’argent liquide ou d’un contrôle accru des transactions par la banque centrale ; 
  • les banques se montrent réservées, voire opposées au projet. Elles redoutent une perte d’une partie de leurs dépôts, qui leur assure des ressources stables et peu coûteuses.
L’euro numérique n’arrive pas seul 

L’introduction de l'euro numérique s’inscrit dans un mouvement de plus grande ampleur. Soutenue par la BCE, l’European payments initiative (à l'origine de Wero en France) a signé le 2 février 2026 un protocole avec ses équivalents en Europe du Sud et dans les pays nordiques (Alliance EuroPA) afin de créer une nouvelle infrastructure de paiement internationale. De son côté, la Commission européenne prévoit plusieurs mesures pour renforcer la souveraineté monétaire de l'UE, notamment :

  • la création d’un 28e régime juridique pour les entreprises, qui viendrait remplacer les 27 systèmes juridiques nationaux afin d’harmoniser les droits des sociétés, les règles d’insolvabilité, etc. ;
  • la mise en place d’une union des marchés de capitaux, visant à fluidifier les échanges financiers et à mobiliser une partie des capitaux aujourd’hui immobilisés dans les dépôts bancaires ;
  • la transformation du Mécanisme européen de stabilité (MES), actuellement activé en cas de crise financière, en une institution plus globale, chargée également de gérer la dette commune de l’Union européenne.
L'extrait de la Doc'
Comment les banques créent-elles la monnaie ?

Les billets, et a fortiori les pièces, ne représentent qu’une petite fraction de la monnaie en circulation : moins de 10% de la masse monétaire au sens strict dans la zone euro. Les 90% restants sont de la monnaie scripturale. Il s’agit de dépôts effectués auprès des banques, c’est-à-dire d’une « écriture », autrefois figurant dans un livre de compte, aujourd’hui dans un fichier informatique. La banque centrale, aux manettes de la fameuse « planche à billets », et l’État, à l’emblème duquel les pièces sont frappées, ne sont donc pas les principaux émetteurs de monnaie. Ce sont les banques qui la créent. (...) Chèques, cartes bancaires, virements, prélèvements ou autres moyens de paiement font circuler la monnaie scripturale d’un compte à un autre, d’une banque à une autre. 

Voir la publication
POUR EN SAVOIR +
VIDEO
Voir la vidéo

Vous pouvez consulter les lettres thématiques déjà publiées
sur notre site www.vie-publique.fr