Irréductible à de pures questions techniques, le défi de la localisation des centres de données et de l’intelligence artificielle (IA) dans l’espace géographique mondial renvoie à d’immenses enjeux stratégiques. La course acharnée que se livrent les géants de la tech se superpose désormais aux rivalités de puissance entre États qui voient, à juste titre, dans cette compétition une menace à leur souveraineté. Dans un cyberespace où l’affrontement fait rage entre les États-Unis et la Chine, l’Union européenne est pour l’heure marginalisée.
Entre noeuds et réseaux
La numérisation de nos sociétés et l’essor de l’intelligence artificielle aboutissent à une production exponentielle de données numériques (textes, images, sons…). Transportées par des réseaux de fibre optique, elles sont stockées et traitées dans des entrepôts spécialisés : les centres de données (data centers).
Les États-Unis : 37% des centres de données
Cet enchevêtrement de nœuds et de réseaux interconnectés définit le cyberespace, aux fonctions dorénavant névralgiques. Celui-ci présente deux caractéristiques majeures. Loin d’être évanescent et déterritorialisé comme pourrait le faire croire l’expression de "cloud" (nuage), il repose sur des infrastructures ancrées dans des territoires, et donc soumises à l’exercice d’une souveraineté étatique et d’un cadre juridique.
Ce cyberespace est le fruit et l’objet de rivalités géopolitiques exacerbées ; entre États, qui multiplient les références à leur "sécurité nationale", et entre firmes. En 2025, les leaders mondiaux des centres de données sont étatsuniens : Amazon Web Services (AWS) (30%), Microsoft Azure (20%), Google Cloud (13%), Oracle (3%), IBM (2%), puis chinois : Alibaba Cloud (4%), Tencent (2%).
Reflet des rapports de puissance, la géographie des quelque 11 000 centres de données est polarisée à 73% par quinze États : les pays hautement développés (Royaume-Uni, Allemagne, France, Canada…), États-Unis (37%) en tête ; et certains grands pays du Sud global (Chine, Inde, Brésil, Indonésie…) et la Russie. Principaux marchés, les aires métropolitaines situées en haut des hiérarchies urbaines représentent des accumulations privilégiées : Londres, Paris, Toronto, São Paulo, Sydney, Jakarta, Moscou... Localement, les centres de données forment souvent des pôles spécialisés, clusters ou campus, facilitant l’accès à la fibre optique et à l’énergie pour des activités très énergivores.
Le critère de la puissance électrique installée, indicateur phare du potentiel de calcul et de stockage d’un centre de données, souligne le poids écrasant des États-Unis (60% du potentiel mondial), très loin devant l’Europe (16%) et l’Asie de l’Est (8%). Mais, dans un monde multipolaire, la carte des centres de données pourrait devenir de plus en plus complexe : Riyad a lancé en 2025 un plan de développement d’une "IA made in Arabie saoudite", promouvant en particulier des références plus conformes aux valeurs du régime au pouvoir.
La course à la puissance
Les centres de données sont desservis par des réseaux de câbles en fibre optique dans lesquels l’information circule à la vitesse de la lumière. Le temps de latence d’un message pour parcourir les 6 200 kilomètres séparant le Portugal du Brésil est de 0,06 seconde via le câble EllaLink, ouvert en 2024. Cette extraordinaire vitesse explique le sentiment de transparence de l’espace géographique traversé, dont l’usager ne prend conscience que lors de coupures, pannes ou accidents.
Si le réseau terrestre mondial est dix fois plus étendu, l’attention des médias se porte en général sur les câbles sous-marins, à la fois plus vulnérables – comme l’ont montré les attaques hybrides russes en mer Baltique – et au rôle intercontinental plus marqué. L’explosion des besoins liés à l’intelligence artificielle se traduit par une course à la puissance de transfert : le déficit en bande passante entre l’Europe et les États-Unis pourrait être de 64% en 2030 si aucun grand chantier n’est lancé d’ici là.
Qui contrôle les câbles – États ou firmes – contrôle les flux. Afin de sécuriser leurs activités et leurs revenus, les géants de la tech investissent donc massivement : AWS Amazon possède ainsi un réseau de 9 millions de kilomètres, soit 23,5 fois la distance de la Terre à la Lune. Dans cette guerre des câbles, China Mobile et Huawei Marine Networks ont lancé en octobre 2025 un projet de câble reliant Hong Kong à Valparaiso. Cette connexion directe entre l’Amérique du Sud et la Chine vise à briser le monopole des États-Unis dans l’océan Pacifique, jusqu’à présent véritable "lac états-unien".
Mobiliser des ressources rares
Les bases de l’hégémonie états-unienne
Apparue dans les années 2000 et démocratisée dans les années 2020, la révolution de l’intelligence artificielle passe jusqu’à présent par la mobilisation de grands modèles de langage (Large Language Models, LLM) : ChatGPT, Grok, Gemini, Claude, Mistral… Pour Sam Altman, PDG d’OpenAi, les LLM s’améliorent, selon une loi d’échelle, en proportion de leur taille. Et donc des capacités des acteurs à mobiliser de manière croissante, pour leur mise au point puis leur fonctionnement, puissance de calcul (composants), quantité d’énergie et capitaux.
Cette mobilisation de ressources rares fait de l’IA une activité hyper-capitalistique. La course en avant des géants de la tech est en osmose avec les objectifs stratégiques de l’administration Trump, qui vise à renouveler les bases de l’hégémonie américaine autour de trois piliers : le monopole des firmes américaines sur l’IA, les centres de données et le cyberespace, le développement des cryptomonnaies, et une nouvelle course aux armements et à l’espace.
En rendant l’accès à l’IA prohibitif – technologiquement, techniquement et financièrement –, les États-Unis visent à asphyxier toute concurrence, Chine et Europe en tête, pour imposer leur suprématie mondiale. Deux conditions sont cependant nécessaires : être capable de drainer l’épargne mondiale à des niveaux stratosphériques ; réussir à transformer le marché mondial de l’IA en un monopole états-unien permettant de rentabiliser les gigantesques investissements consentis.
Innovation, capital et énorme bulle spéculative
En dix ans, le chiffre d’affaires des huit géants américains de la tech a été multiplié par quatre, mais leur capitalisation boursière, portée par une énorme bulle spéculative, l’a été par dix. En décembre 2025, quinze firmes états-uniennes de la tech captent 60% de la capitalisation des cinquante premières firmes mondiales, soit 26 000 milliards de dollars, dont Nvidia (1er rang mondial), Apple, Google et Microsoft.
La concentration des acteurs états-uniens de l’IA, fonctionnant en vase clos, est donc extrême. Ainsi, OpenAI mobilise des milliards de dollars pour accéder aux infrastructures de Microsoft, AWS ou Oracle et aux processeurs de Nvidia, Broadcom ou Google. En dix ans, les investissements des géants américains de la tech dans l’IA se sont élevés à 1 362 milliards de dollars, alors que les investissements mondiaux dans les centres de données pourraient atteindre 7 000 milliards de dollars d’ici à 2030, dont plus de 40 % aux États-Unis. Cet emballement est-il toutefois tenable ?
La sortie, au printemps 2025, de l’IA conversationnelle R1 du chinois DeepSeek, aussi innovante mais bien plus frugale en énergie, a en effet causé un petit tremblement de terre pour la Silicon Valley. Depuis, aux États-Unis, face à la menace de Small Language Models (SLM) moins puissants mais bien plus économes, des doutes ont émergé quant aux promesses de rentabilité du secteur et à la viabilité des choix effectués. La voie semble désormais bien plus étroite pour les firmes américaines.
La difficile défense du monopole des États-Unis
D’autant qu’aux États-Unis la course à la puissance numérique se heurte à des goulets d’étranglement. Ces derniers renvoient à des difficultés structurelles : profonde désindustrialisation, déqualification, infrastructures énergétiques défaillantes, dépendance extérieure en matière de composants électroniques fabriqués à Taïwan… Ces difficultés freinent considérablement la mise en œuvre concrète des annonces spectaculaires des firmes américaines, tout en soulignant la densité des liens d’interdépendance tissés avec la Chine – notamment pour les terres rares.
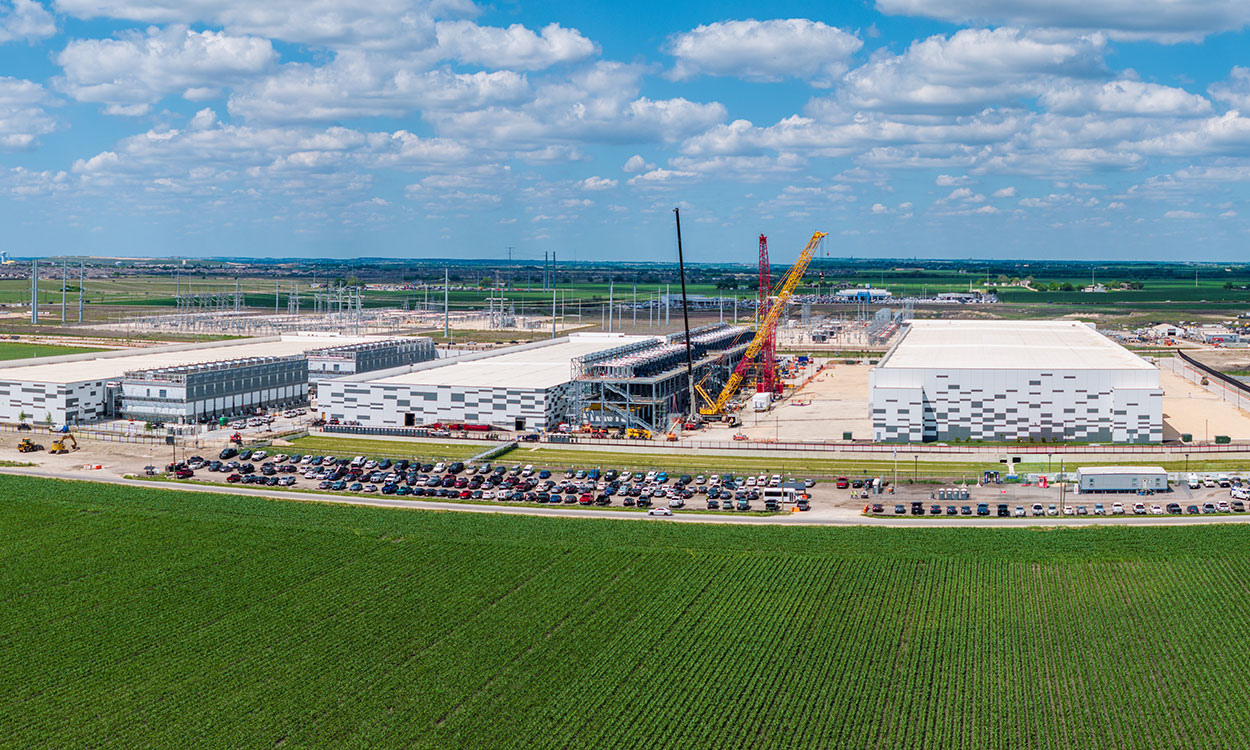
La répartition des centres de données aux Etats-Unis éclaire les défis géoéconomiques et géopolitiques lancés aux territoires américains par ces mutations de grande ampleur. Seuls dix États fédérés polarisent 75 % du potentiel national (Virginie, Pennsylvanie, Illinois, Texas, Utah, Oregon, Californie…). Dans le sud de la mégalopole de la côte Est, la Data Center Alley de Virginie s’affirme comme le premier pôle états-unien et mondial en desservant Washington. La répartition témoigne surtout de la course des grands groupes américains aux centres de données géants ("hyperscalers") pouvant coûter jusqu’à 10 milliards de dollars – tel celui de New Carlisle, dans l’Indiana, construit par AWS Amazon pour Anthropic LM Claude –, en particulier à Dallas, Phoenix, Atlanta, Chicago ou Colombus.
L’accaparement de ressources rares (foncier, énergie, eau) se heurte en outre à de nombreuses résistances, faisant souvent de l’essor spectaculaire de l’IA un enjeu politique régional et local brûlant. La seule mise à niveau du réseau électrique – qui nécessiterait 1 800 milliards de dollars d’investissements entre 2024 et 2030 – ne pourra être financée que par de fortes hausses des prix. La sécurisation de sources d’énergie puissantes, fiables et à coût raisonnable est donc devenue un défi majeur. Il s’agit là d’un facteur d’attractivité pour les territoires les mieux dotés, comme le Texas, alors que l’on assiste parallèlement au grand retour du charbon, du nucléaire et du gaz de schiste du bassin permien au prix d’un coût environnemental désastreux.
L'essor de la Chine
Une puissance alternative, voire rivale
Loin d’être un accident, l’affirmation de la Chine face aux États-Unis comme nouvelle puissance technologique est le fruit d’une démarche stratégique, cohérente et de long terme, soit le miroir inversé des choix de l’Union européenne et de ses faiblesses.
Tout en demeurant très loin derrière les États-Unis, la Chine est le seul État au monde disposant de la gamme complète des leviers permettant une affirmation autonome. Cette dimension systémique associe course à l’IA, effort de recherche et publications scientifiques, dépôt de brevets, formation d’ingénieurs… Avec 380 centres de données opérés par 60 fournisseurs – dont les géants China Mobil, China Telecom, Huawei, China Unicom, Alibaba, Tencent ou Baidu –, la Chine possède le deuxième parc mondial, représentant 8% des surfaces et 5 % de la puissance installée.
Valorisant un gigantesque marché intérieur parmi les plus numérisés au monde, relativement fermé et bien protégé, la tech chinoise – érigée au rang de priorité nationale par le 15e plan quinquennal (2026-2030) – accélère sa mue à une vitesse vertigineuse. Aux 32 réacteurs nucléaires en construction sur le littoral – soit 51% du potentiel mondial – et à la multiplication des projets de petits réacteurs modulaires (small modular reactors, SMR) répondent l’accélération de la sortie de modèles d’IA et de robots conversationnels innovants et économes (R1 de DeepSeek, Qwen 2.5-Max d’Alibaba…) ou l’annonce de plans d’investissement de dizaines de milliards de dollars.
Autonomie et aménagement du territoire
Ces dix dernières années, la géographie du cyberespace chinois s’inscrit dans une double logique. Premièrement, le maintien du poids historique des trois grandes métropoles littorales de l’Est – Pékin-Tianjin, Shanghai-delta du Yangtze et Canton-Shenzhen-delta de la rivière des Perles –, qui polarisent 70% des sites. Deuxièmement, la mise en œuvre volontariste d’une stratégie d’aménagement du territoire fondée sur le basculement d’une large partie des nouveaux équipements vers l’intérieur continental disposant d’une base énergétique puissante et diversifiée (charbon, gaz, hydroélectricité…). Elle repose sur l’affirmation d’une nouvelle forme de division spatiale du travail et la spécialisation fonctionnelle des espaces productifs autour du slogan "Eastern Data-Western Compute" ("À l’est les données, à l’ouest les ordinateurs").
Cette stratégie a abouti à la création d’une dizaine de clusters spécialisés. Les provinces du Hebei (Zhangjiakou) et de Mongolie-Intérieure (Ulanqab, Zhangjiakou) se développent dans l’ombre de Pékin. L’effet y est considérable : en Mongolie-Intérieure, à Hohhot, China Telecom (150 MW) et China Unicom (110 MW) ont construit deux des dix plus grands centres de données au monde.
En revanche, les autres pôles intérieurs demeurent pour l’instant limités (Zhongwei, Xi’an, Chengdu, Chongqing et Guiyang). Mais, comme dans tous les États-continents, il est plus facile et moins coûteux de construire des faisceaux de fibre optique enterrés sur des milliers de kilomètres que de nouveaux réseaux aériens de lignes électriques à haute tension. Enfin, sur le plan international, il convient de souligner l’importance des réseaux de fibres optiques tissés en direction de la péninsule indochinoise, de la Sibérie et de l’Asie centrale, qui font dorénavant de la Chine un partenaire incontournable en Asie.
Autonomie, indépendance et souveraineté
La rivalité États-Unis-Chine
Tout à leur rêve d’hégémonie mondiale, les États-Unis définissent la Chine comme leur principal adversaire stratégique. Le Premier ministre chinois, Li Qiang, a pour sa part réaffirmé, à Shanghai en juillet 2025, le refus de Pékin d’un quelconque monopole états-unien sur un secteur si névralgique. La volonté de Washington d’imposer en position nodale dans la course à l’IA ses firmes, ses composants, ses modèles et ses normes semble néanmoins vouée à l’échec. Elle illustre l’obsolescence de la pensée trumpienne en matière technologique, car les paramètres ont changé depuis les décennies 1980-1990, période où des firmes américaines de l’Internet avaient pu constituer de solides monopoles sans rencontrer de résistance au plan international. Face au "grand bond en avant" chinois des décennies 2000-2025, les États-Unis auront désormais du mal à réitérer leur précédent succès dans le domaine de l’IA.
Les guerres commerciales – restriction des licences à l’exportation des composants de Nvidia et de TSMC – ou technologiques – fermeture des sites R&D d’IBM ou de Microsoft à Shanghai – engagées par l’administration américaine peuvent certes ralentir temporairement la Chine, mais elles la poussent aussi en retour à monter davantage en gamme. Rappelons que, depuis 2017, les entreprises chinoises sont tenues de transmettre leurs données, même situées à l’étranger, aux services de sécurité de l’État. Dès 2018, Apple a été contraint de rapatrier les données et les clés de déchiffrement de ses clients chinois d’iCloud – stockant photos, vidéos, fichiers, e-mails… – dans un centre de données situé à Guiyang, capitale du Guizhou, et opéré par une société publique chinoise.
Les faiblesses européennes
Dépassant les scénarios les plus sombres de la science-fiction, les sanctions imposées par Donald Trump, le 20 août 2025, contre les juges et procureurs de la Cour pénale internationale (CPI) – en représailles aux poursuites engagées contre le Premier ministre israélien Benjamin Netanyahou pour son action à Gaza – ont entraîné la fermeture immédiate de tous leurs comptes par les géants américains de la tech. La CPI a également dû rompre son contrat avec Microsoft au profit de l’openDesk de l’allemand Zendis. On mesure à ce seul exemple l’épée de Damoclès qui pèse sur tous les acteurs européens, publics comme privés, militaires comme civils.
La dépendance de l’Europe aux firmes américaines est pour l’heure quasi complète : 80% des dépenses effectuées en Europe – un marché de 330 milliards d’euros par an – partent aux États-Unis, alors que 70% des données numériques françaises sont hébergées outre-Atlantique. Pourtant, la géographie de leur stockage et la nationalité de la firme mobilisée sont devenues un défi géopolitique majeur en raison du caractère critique de ces données pour les États, les entreprises et les particuliers.
Car l’extraterritorialité du droit états-unien autorise Washington à disposer de tout ce qui transite ou est stocké par les firmes américaines aux États-Unis et ailleurs. La mise des données hors d’atteinte des États-Unis représente donc désormais un enjeu majeur de souveraineté, en Europe et dans le monde. En janvier 2025, la Suisse s’est dotée d’un cloud souverain (Swiss Government Cloud, SGC) afin d’héberger toutes les données de l’administration fédérale, alors qu’en Asie le gouvernement indonésien impose la localisation des données de ses secteurs public et financier sur le territoire national.
Depuis le printemps 2025, Donald Trump et les géants américains de la tech multiplient les attaques frontales contre l’Union européenne – taxes digitales, législation des services numériques, régulation des marchés digitaux… – et ses différents dispositifs entrant progressivement en application, mais souvent de manière confuse – tels le Digital Services Act (DSA) européen sur les réseaux sociaux, le Digital Markets Act (DMA) sur les marchés numériques, le Data Act sur les données ou l’AI Act sur l’intelligence artificielle. Mais il manque toujours à l’Union européenne et à ses États membres une vision stratégique claire, offensive et partagée, favorisant l’émergence de champions européens ainsi que d’un cloud et d’une IA souverains.
Cet article est extrait de