L'assurance chômage est réformée sous l'impulsion de l'État ou dans le cadre de négociations entre les partenaires sociaux. Depuis 2017, l'assurance chômage a connu cinq réformes : 2017, 2019-2021, 2023, 2025 et 2026. Une note du Conseil d'analyse économique (CAE), publiée le 14 avril 2026, propose de donner un cadre conceptuel cohérent aux nombreuses modifications du dispositif afin d'être mieux en capacité d'évaluer de futures réformes.
Des réformes qui ont permis de rééquilibrer les comptes
La dette actuelle de l'assurance chômage est d'environ 60 milliards d'euros, notamment sous l'effet de recettes inférieures aux dépenses de 2 milliards d'euros par an depuis le début des années 2000. Toutefois, "les réformes de 2019-2021 et 2023 ont assaini la situation du régime : depuis 2022, les recettes sont supérieures aux dépenses, au prix d'une baisse notable de sa générosité", note le CAE.
Avec ces réformes, le système actuel s'est très largement normalisé par rapport à ses voisins européens, hormis sur le plafond des indemnités. Il est fixé à 8 826 euros pour l'allocation mensuelle, plus du double par rapport à la plupart des pays européens et seulement dépassé par la Suisse comme l'indique l'Unedic. En 2026, il faut avoir travaillé 6 mois dans les 24 derniers mois pour être éligible à une indemnisation chômage.
Néanmoins, l'assurance chômage ne peut pas être réduite à une variable d'ajustement budgétaire. Elle assure contre la baisse de revenu qu'entraîne la perte d'emploi. Cette valeur assurantielle varie entre les personnes, en fonction de leurs ressources et de leur capacité d'épargne notamment.
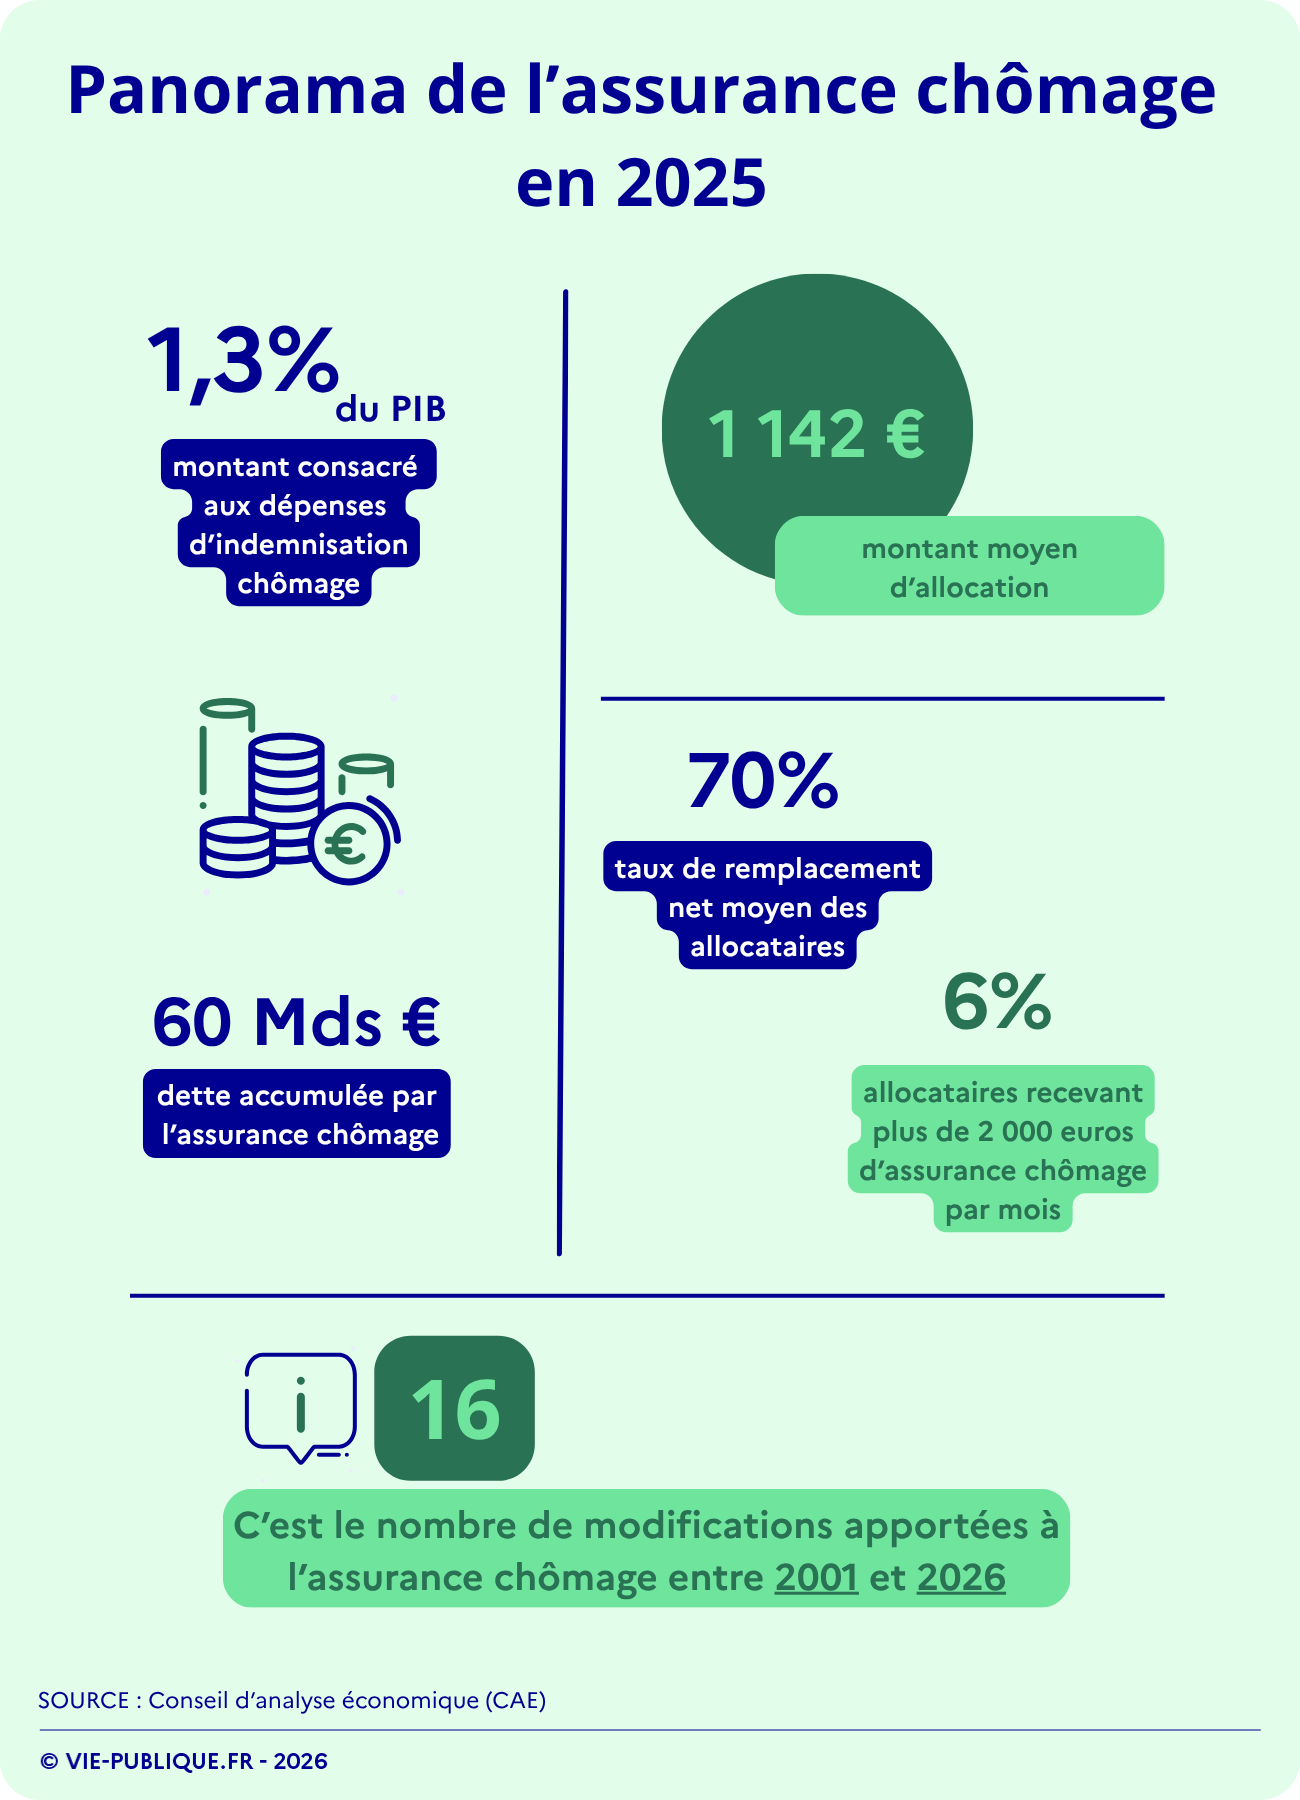
- 1,3% du PIB : montant consacré aux dépenses d'indemnisation chômage ;
- 60 milliards d'euros : dette accumulée par l'assurance chômage ;
- 1 142 euros : montant moyen d'allocation ;
- 70% : taux de remplacement net moyen des allocataires ;
- 6% : allocataires recevant plus de 2 000 euros d'assurance chômage par mois ;
- 16 : c'est le nombre de modifications apportés à l'assurance chômage entre 2001 et 2026 ;
- Source : Conseil d'analyse économique (CAE).

Évaluer des réformes à la lumière de la valeur assurantielle
Afin de mesurer cette valeur assurantielle, la note du CAE s'appuie sur des recherches qui proposent de la mesurer à l'aide de la chute de consommation entraînée par la perte d'emploi. Les fluctuations de revenu sont coûteuses pour l'individu et la collectivité, car nombre de dépenses sont contraintes et difficilement ajustables à court terme. Elles peuvent aussi reporter les personnes vers d'autres dispositifs tels que le RSA.
En s'appuyant sur les données bancaires, une autre note du CAE montre qu'en moyenne, la consommation d'un individu chute d'environ 10% lorsqu'il perd son emploi et de 25% lorsque ses indemnités chômage arrivent à échéance : "la valeur de l'assurance est plus élevée pour les ménages aux revenus faibles ou disposant de peu de liquidités, et plus faible pour les seniors ou les hauts revenus".
Si on applique cette méthode à différents paramètres du système actuel, les experts du CAE concluent notamment que :
- un durcissement des conditions d'éligibilité, par exemple le passage de 6 à 8 mois d'affiliation pour devenir éligible, semble peu indiqué : il génère certes des économies mécaniques, mais il n'augmente pas beaucoup la motivation de rechercher un emploi et il affecte surtout des publics modestes ;
- la suppression de la marche intermédiaire qui permet aux 55-57 ans de bénéficier d'une durée d'indemnisation plus longue, semble cependant utile : la perte assurantielle pour ce public apparaît limitée (probablement en raison de l'existence d'une épargne suffisante) et les entrées au chômage seraient sensiblement réduites, selon le modèle.
Ces résultats suggèrent de se défaire d'une lecture trop budgétaire des réformes de l'assurance chômage. Selon les experts du CAE, il s'agirait de déplacer le débat sur les réformes de l'assurance chômage vers des chantiers à ce stade inaboutis, en particulier concernant :
- l'incitation des employeurs, certes prise en compte via l'instauration d'un système de bonus-malus en 2021, mais pour l'instant limité à un nombre très restreint de secteurs ;
- le contrôle de l'effort de recherche d'emploi ou l'articulation entre l'assurance chômage et l'accompagnement proposé par France Travail ;
- la gouvernance du système, c'est-à-dire la place respective des partenaires sociaux et de l'État.