Crise financière de 2007-2008, crise de la dette de la zone euro 2010 à 2012, crise sanitaire du Covid-19, guerre en Ukraine et crise énergétique… l'industrie manufacturière européenne a dû affronter de nombreuses crises depuis 20 ans. La Banque de France, dans son bulletin de mars-avril 2026 publié le 23 avril 2026, analyse l'effet de ces crises sur le secteur en Europe et ailleurs.
Un secteur manufacturier moins dynamique
La crise sanitaire a laissé des traces, en France et dans de nombreux pays. La valeur ajoutée de l'industrie manufacturière française reste fin 2025 environ 8% au-dessous de sa tendance pré-Covid. En zone euro, la plupart des pays ont certes retrouvé, puis dépassé leur niveau d'activité d'avant la crise (à l'exception de l'Allemagne qui après une reprise est redescendue en 2024 au-dessous de son niveau de 2019) mais l'activité demeure moins dynamique.
En zone euro, l'écart de tendance entre le dernier trimestre 2025 et la période pré-Covid est de 8%, et, si on exclut l'Irlande (en raison de l'importance des multinationales sur son territoire), il est même de 11%. Un écart de tendance s'observe aussi aux États-Unis et en Chine, mais il est nettement plus faible (environ -2%). En valeur absolue, l'activité industrielle chinoise est de près de 30% supérieure à son niveau de 2019.
Sur plus long terme, l'étude de la Banque de France montre également que la dynamique du secteur dans son ensemble diminue au fil des crises : au dernier trimestre 2025, la valeur ajoutée est inférieure de près de 20% à la tendance 2000-2007.
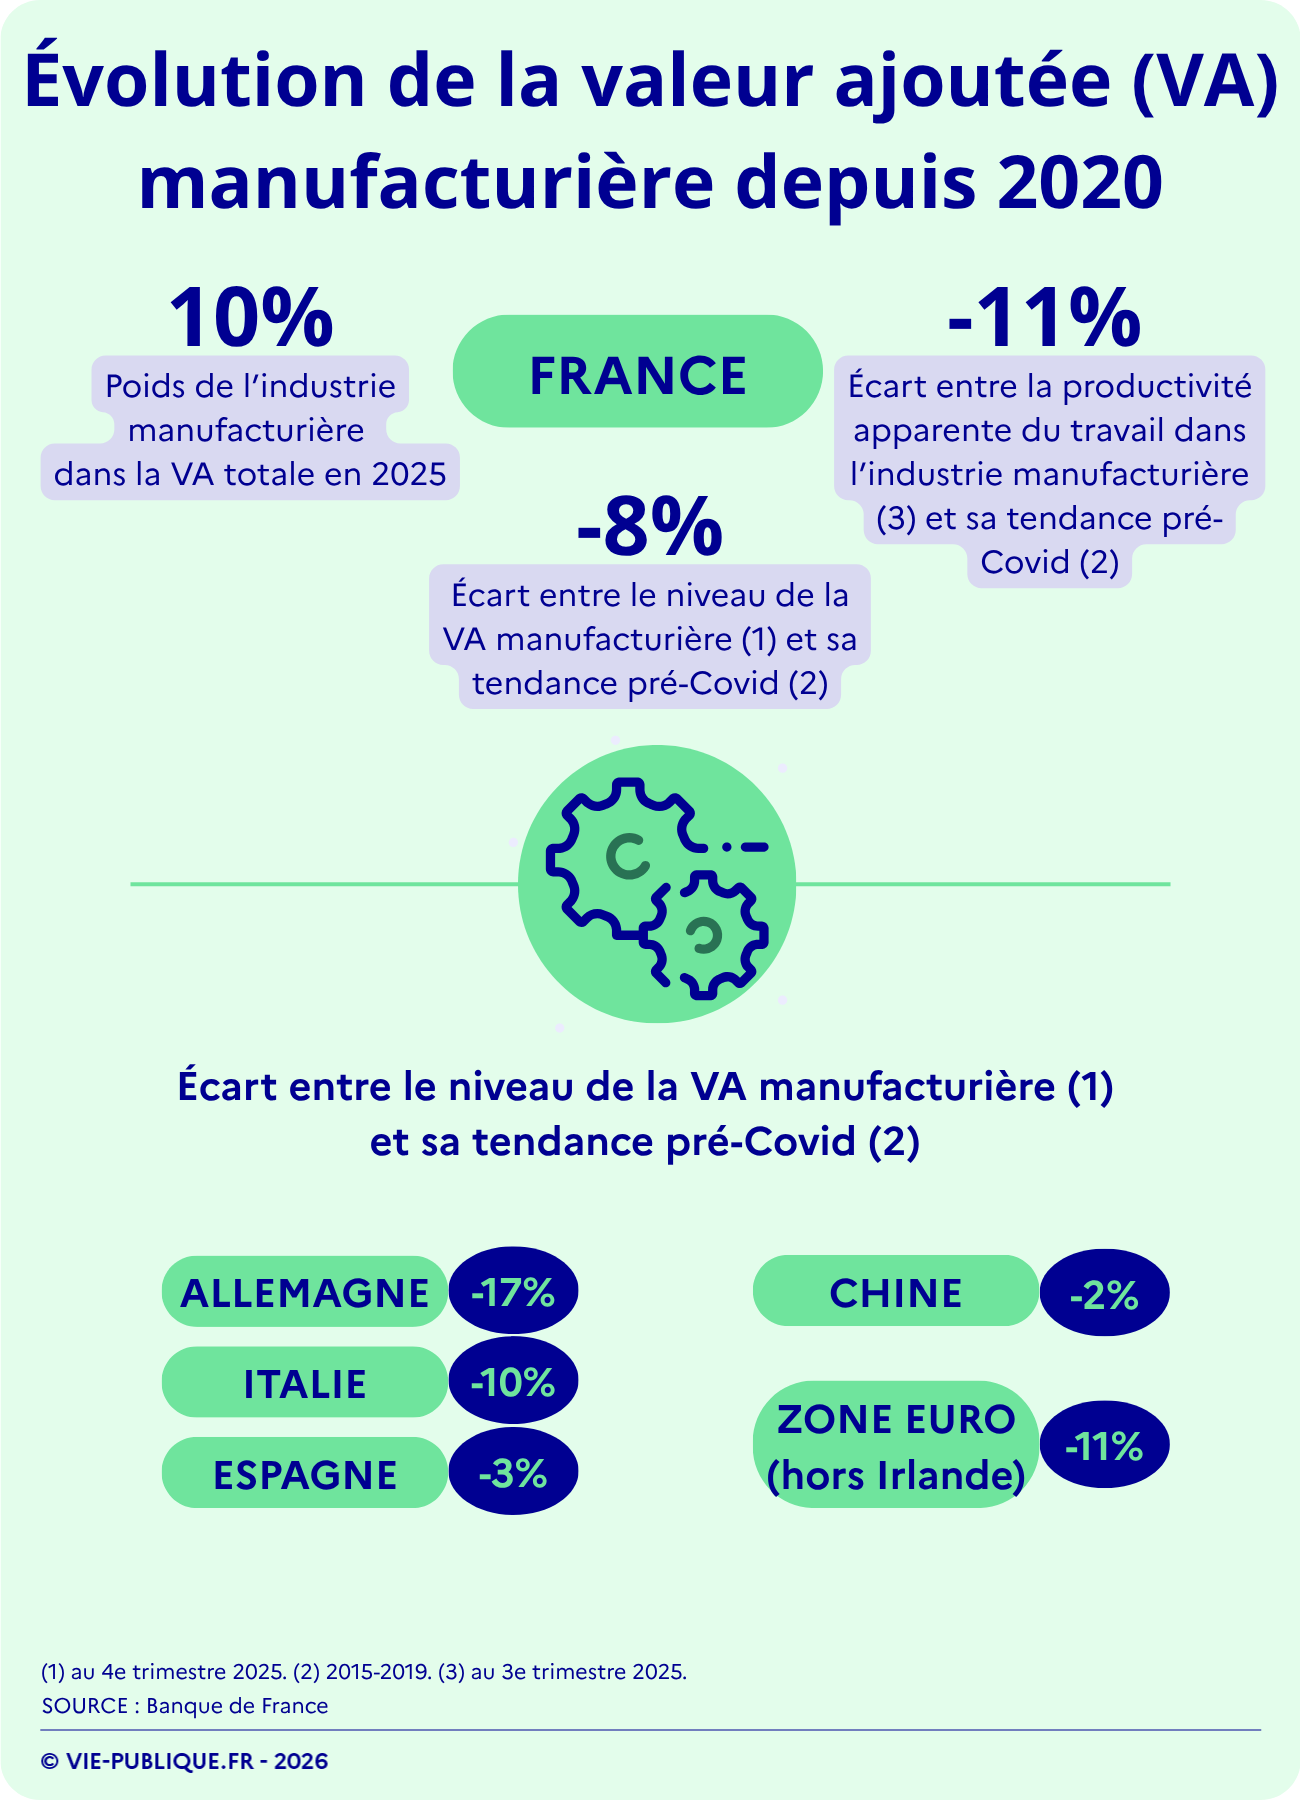
- France :
- 10% : poids de l’industrie manufacturière dans la VA totale en 2025 ;
- -8% : écart entre le niveau de la VA manufacturière au quatrième trimestre 2025 et sa tendance pré-Covid 2015-2019 ;
- -11% : écart entre la productivité apparente du travail dans l’industrie manufacturière au troisième trimestre 2025 et sa tendance pré-Covid 2015-2019
- Écart entre le niveau de la VA manufacturière au quatrième trimestre 2025 et sa tendance pré-Covid 2015-2019 : Allemagne (-17%), Italie (-10%), Espagne (-3%), Zone euro, hors Irlande (-11%), Chine (-2%).
- Source : Banque de France.
De nombreux secteurs touchés
En France, les secteurs sont différemment affectés. La branche la plus durement touchée est celle de fabrication de matériels de transport, avec une perte de la valeur ajoutée par rapport à sa tendance pré-Covid de 19%. Viennent ensuite l'industrie agroalimentaire avec une baisse de 15%, puis la branche "fabrication d'autres produits industriels" avec une perte de 8%.
Tous les secteurs sont affectés par la hausse des coûts de l'énergie. Le secteur automobile, quant à lui, doit essentiellement faire face à une baisse de la demande. L'industrie aéronautique, elle, a surtout dû faire face à des contraintes d'approvisionnement. S'ajoutent également divers effets d'entraînement d'autres branches (fourniture d'intrants nécessaires aux autres secteurs).
En revanche, l'emploi industriel français a progressé de 2,3% entre 2019 et 2025 mais, puisque la valeur ajoutée manufacturière n'a augmenté que de 1,1% en valeur absolue sur la période, la productivité apparente du travail (rapport entre la valeur ajoutée et le nombre de personnes) a baissé d'environ 1%. Cette baisse de la productivité serait surtout due :
- à la politique de soutien à l'apprentissage ;
- à la composition de la main-d'œuvre (entrée dans l'emploi de personnes longtemps écartées du marché de travail) ;
- du côté des entreprises, à un comportement de "rétention de main d'œuvre", afin de conserver leurs salariés les plus qualifiés.