Voir la version en ligne
Vie publique
L'essentiel de Vie publique
La protection sociale
Numéro 38 - Vendredi 22 mai 2026

La mise en place de la protection sociale en France s'est concrétisée après la Seconde Guerre mondiale avec la création de la sécurité sociale. Elle couvre aujourd’hui des champs larges et accompagne les Français tout au long de leur vie face aux principaux risques de l’existence (maladie, vieillesse, chômage, dépendance…). La sécurité sociale n’a cessé d’évoluer depuis 80 ans pour s’adapter aux transformations économiques, sociales et démographiques. 

Pourquoi on en parle ? 

Le 22 mai 1946, la « loi Croizat » généralise la sécurité sociale à l’ensemble de la population française. Elle constitue le socle d’une protection sociale universelle et solidaire, contrairement aux ordonnances des 4 et 19 octobre 1945 qui ne concernait que les travailleurs. Chacun cotise selon ses moyens et peut en bénéficier selon ses besoins. À l’occasion du 80e anniversaire de cette loi, retour sur le système de protection sociale français, ses grands principes et ses enjeux.

Qu'est-ce que la protection sociale ? 

La protection sociale désigne tous les mécanismes de prévoyance collective permettant aux individus de faire face aux conséquences financières des risques sociaux (maladie, vieillesse, handicap, pauvreté, logement…). Elle repose sur deux types de mécanismes :

  • des prestations sociales versées directement aux ménages, qui peuvent être en espèces (pensions de retraite, indemnités journalières en cas d’arrêt maladie) ou en nature (remboursements de soins de santé) ;
  • des prestations de services sociaux, c'est-à-dire l’accès à des services fournis à prix réduit ou gratuitement (crèches, hôpitaux), financés par les organismes de protection sociale.

La Nation assure à l'individu et à la famille les conditions nécessaires à leur développement.

Alinéa 10 du Préambule de la Constitution du 27 octobre 1946.

Elle garantit à tous, notamment à l'enfant, à la mère et aux vieux travailleurs, la protection de la santé, la sécurité matérielle, le repos et les loisirs. Tout être humain qui, en raison de son âge, de son état physique ou mental, de la situation économique, se trouve dans l'incapacité de travailler a le droit d'obtenir de la collectivité des moyens convenables d'existence. 

Alinéa 11 du Préambule de la Constitution du 27 octobre 1946.

Le droit à la protection sociale inscrit dans la Constitution

Le Préambule de la Constitution de 1946 reconnaît le droit des personnes se trouvant dans l’incapacité de travailler d’obtenir de la collectivité des moyens convenables d’existence, de même que le droit à la protection de la santé. Au fil du développement des systèmes d'assurance maladie obligatoires, cette garantie constitutionnelle s’est étendue à toute la population sans distinction d’âge, d’état de santé, de niveau de revenus, d’éducation ou de résidence.


Le début des « jours heureux » 

La protection sociale prend ses origines à la fin du XIXe siècle et se construit sur une logique d’assurance sociale professionnelle. Seuls les travailleurs et leur famille bénéficient de prestations sociales, en fonction de leurs cotisations. En 1944, la création de la sécurité sociale s’inscrit dans le programme du Conseil national de la Résistance (CNR), intitulé « Les jours heureux ». Celui-ci prévoit la mise en place d’un système de protection sociale « visant à assurer à tous les citoyens des moyens d’existence dans tous les cas où ils seront incapables de se les procurer par le travail ». L’objectif est de rompre avec les inégalités de l’avant-guerre et de construire un modèle fondé sur la solidarité nationale. Le projet est porté par Pierre Laroque, haut fonctionnaire nommé directeur général des assurances sociales à la Libération, et par le communiste Ambroise Croizat, ministre du travail. Les ordonnances des 4 et 19 octobre 1945 posent les bases d'un régime général de sécurité sociale à l’issue de la Seconde Guerre mondiale. Le patronat est affaibli, notamment en raison de la collaboration de certains avec le régime de Vichy et la conjoncture économique est favorable. On parle alors de « fenêtre d’opportunité sociale ». La protection sociale s'étend peu à peu à tous les résidents du territoire français.

Caisse unique ou caisses séparées ? 

La loi du 22 mai 1946 qui porte généralisation de la sécurité sociale prévoit une affiliation à un régime unique. Mais les régimes particuliers, qui existaient avant la Seconde Guerre mondiale, ont été maintenus. On parle de régimes spéciaux (comme celui des marins, des mines, de la SNCF, de la RATP...). Ceux-ci demeurent néanmoins minoritaires comparés au régime général, qui couvre aujourd’hui 88% de la population française. Il existe également un régime agricole qui prend en charge les exploitants et salariés agricoles. En 1967, quatre ordonnances réorganisent le régime général de la sécurité sociale. Cette réforme dite « Jeanneney » (du nom du ministre des affaires sociales de l’époque) assure la séparation financière des risques dans trois branches distinctes (santé, vieillesse, famille). Cette séparation financière est consacrée, au plan institutionnel, par la création de trois caisses nationales, la Caisse nationale d’assurance maladie des travailleurs salariés (CNAMTS), la Caisse nationale d’assurance vieillesse des travailleurs salariés (CNAVTS) et la Caisse nationale des allocations familiales (CNAF).

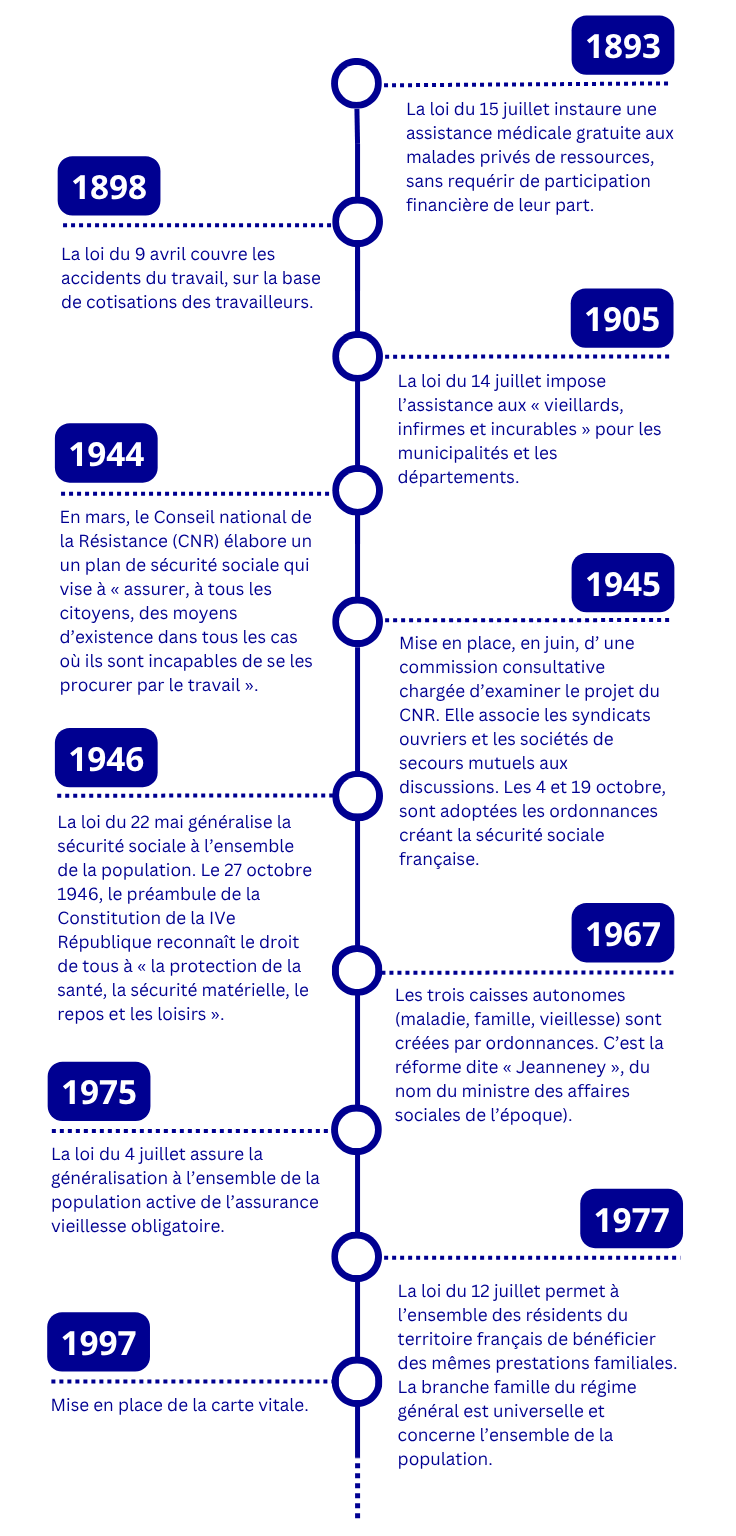
10 dates sur la protection sociale en France
Comment est financée la protection sociale ? 

Les ressources qui servent à financer la protection sociale se répartissent en trois catégories principales :

  • les cotisations sociales (versements obligatoires effectués par les employeurs et les salariés, ainsi que les non-salariés pour acquérir des droits à des prestations sociales) ;

  • les impôts et taxes affectés, notamment la contribution sociale généralisée (CSG). La CSG a été créée en 1991 sous le gouvernement de Michel Rocard afin de diversifier le financement de la protection sociale ;

  • les contributions publiques de l'État et des collectivités territoriales. 

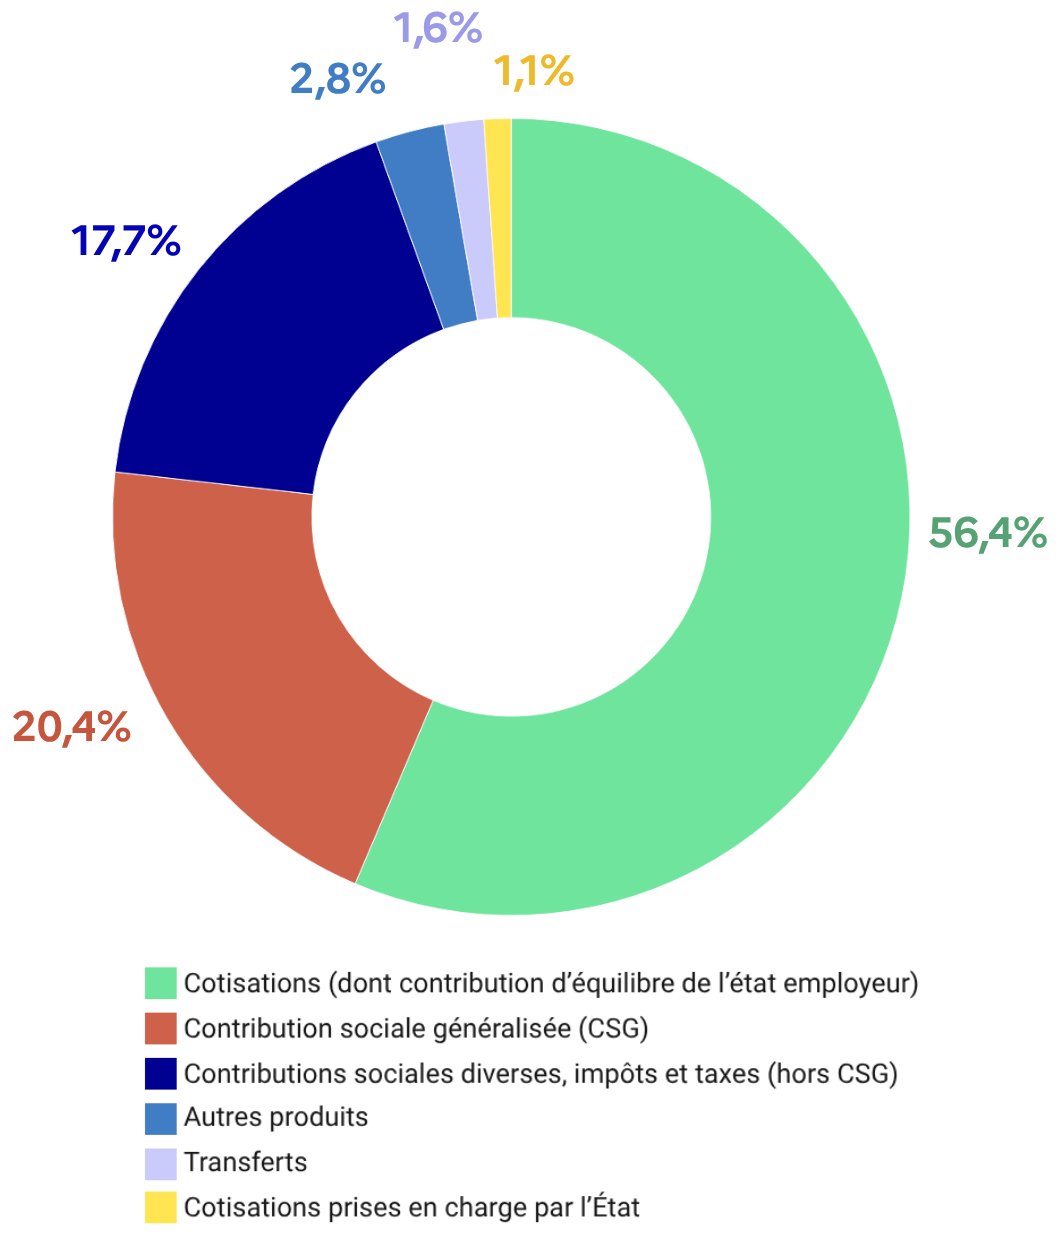
Depuis les années 1990, la tendance est à la baisse de la part des cotisations sociales dans le financement de la protection sociale, au profit des impôts et taxes. La part des cotisations est ainsi passée de 59% en 2002 à 48% en 2024. Si l’on ajoute les contributions de l’État en tant qu’employeur, la part totale des cotisations atteint 56%. Cette baisse s’explique surtout par les exonérations de cotisations patronales mises en place ces trente dernières années pour réduire le coût du travail et favoriser l’emploi : exonérations sur les bas salaires en 1993, allégements liés au passage aux 35 heures en 1998, transformation du Crédit d'impôt pour la compétitivité et l'emploi (CICE) en baisse de charges patronales en 2019. Ces dispositifs ont été compensés par l’État, puis par l’affectation d’impôts et de taxes à la sécurité sociale. 


Répartition des recettes de la sécurité sociale en France en 2024
Source : Commission des comptes de la sécurité sociale, juin 2025.
5 risques sociaux, 6 branches pour les couvrir 

Le régime général de la sécurité sociale est divisé en 5 risques qui peuvent, au cours d’une vie, porter atteinte à la sécurité économique d'un individu ou d'un ménage (maladie, vieillesse, maternité, accidents du travail...). Ces risques sociaux sont organisés en 6 branches : 

  • la branche Famille (dont handicap et logement), qui vise à réduire les inégalités de niveau de vie entre les familles ;
  • la branche Maladie, qui permet à chacun de se faire soigner selon ses besoins ;
  • la branche Accidents du travail - maladies professionnelles, qui gère les risques professionnels auxquels sont confrontés les travailleurs ;
  • la branche Retraite, qui verse les pensions aux retraités de l’industrie, des services et du commerce ;
  • la branche Autonomie (depuis 2020) qui a pour mission de gérer les dépenses liées à l’autonomie des personnes âgées et handicapées ;
  • la branche Recouvrement, qui ne gère pas un risque, mais collecte les cotisations et contributions sociales pour les redistribuer au bénéfice des autres branches.

Les branches sont des entités administratives dont l'activité principale est d'allouer des financements pour la prise en charge des risques, tout en s'assurant de leur propre équilibre comptable. Elles sont gérées par des organismes spécialisés, comme la Caisse nationale des allocations familiales (CNAF) pour la branche famille. Les caisses sont gérées conjointement par les partenaires sociaux, syndicats et patronat.

Un accès universel aux soins 

Une couverture maladie universelle (CMU) est mise en place en 2000. Depuis 2016, la CMU de base est supprimée compte tenu de la mise en place de la protection universelle maladie (Puma). Cette couverture permet à toute personne travaillant ou résidant en France de manière stable et régulière de bénéficier d’une prise en charge de ses frais de santé. La complémentaire santé solidaire (C2S) permet la prise en charge de la part complémentaire (la part des frais médicaux non remboursés par l'assurance maladie). Les cotisations dépendent de la situation et des ressources de l’assuré. Pour les personnes étrangères en situation irrégulière, une aide médicale d’Etat (AME) existe depuis 1999. Elle leur permet de bénéficier d’un accès aux soins médicaux et hospitaliers, pris en charge par la sécurité sociale, sous certaines conditions de ressources et de résidence (3 mois minimum). En 2023, 439 000 personnes ont bénéficié du dispositif, dont un quart de mineurs, pour un coût total de 1,2 milliard d’euros. Rapportée au total des dépenses de l'assurance maladie, l'AME représente moins de 0,5% des dépenses de santé. 

13 650
euros
LE CHIFFRE CLÉ

C'est le montant moyen des prestations sociales par habitant en France en 2024, selon une étude de la Direction de la recherche, des études, de l'évaluation et des statistiques (Drees). Au total, les dépenses de prestations sociales représentent 932 milliards d’euros, soit 31,9% du produit intérieur brut (PIB). Les prestations du risque vieillesse-survie constituent la part la plus importante, en raison du poids des retraites : 426,7 milliards d’euros, soit 46% du total. Viennent ensuite les prestations liées au risque santé (maladie, invalidité, accidents du travail, maladies professionnelles) avec 338,9 milliards d’euros, soit 36% du total. Les deux tiers des prestations sociales sont financés par les organismes de sécurité sociale. Le reste provient d'autres opérateurs (comme France Travail), de l’État et des collectivités territoriales.

Assurance ou assistance ?  

Le système de protection sociale français s’inspire de deux modèles :

  • le modèle « bismarckien », du nom du chancelier allemand Otto von Bismarck, à l’origine des premières assurances sociales en Europe. Il privilégie la logique assurantielle : les prestations sont liées au statut de travailleur et financées par des cotisations versées à la fois par les salariés et les employeurs ;
  • le modèle « beveridgien », théorisé par l’économiste britannique William Beveridge. Il s'inscrit dans une logique assistancielle : les prestations sont financées par l'impôt et versées aux personnes qui en ont besoin. Ce modèle garantit une protection égalitaire visant à protéger l'ensemble de la population de la pauvreté.

Depuis 1945, le système français ne consiste plus exclusivement à lier l’assurance au statut de travailleur. Il s’est progressivement ouvert à des publics qui ne cotisent pas ou peu, comme les étudiants, les retraités ou les chômeurs. Des minima sociaux ont été mis en place pour les personnes sans ressources, comme le revenu de solidarité active (RSA), qui a remplacé le revenu minimum d’insertion (RMI) en 2009.

Quels autres modèles de sécurité sociale en Occident ?  
  • En Allemagne, la protection sociale est proche du système français : financement majoritairement assuré par des assurances publiques et gestion des risques de manière autonome par les partenaires sociaux ;
  • Au Royaume-Uni, les prestations contributives et non contributives sont majoritairement financées par l’impôt, et non par les cotisations des travailleurs. Elles sont uniformes et permettent d’assurer un minimum vital à tout le monde ;
  • Aux États-Unis, la couverture maladie peut être privée ou gérée par l’État fédéral. La couverture publique n’est destinée qu’à certaines catégories de la population : les retraités, via le programme « Medicare », et les personnes à faibles revenus et/ou handicapées à travers « Medicaid ». L’Affordable Care Act, mis en place par Barack Obama en 2010 pour généraliser le principe d’adhésion à une assurance maladie, a été remis en cause à de nombreuses reprises sous les présidences de Donald Trump.
L'extrait de la Doc'
Quelle protection sociale dans le monde ?

Selon le Rapport mondial sur la protection sociale 2020-2022 réalisé par l’Organisation internationale du travail (OIT, 2022), même si le ratio de personnes non couvertes tend à se réduire, seuls 46,9% de la population mondiale peuvent bénéficier d’au moins une prestation de protection sociale en 2020. Cela signifie que, à l’échelle planétaire, près de 4 milliards de personnes en sont totalement privées. A contrario, seuls 30,6% de la population mondiale en âge de travailler disposent d’un système complet de protection sociale, c’est-à-dire couvrant l’intégralité des risques sociaux. L’existence d’une protection sociale est donc inégale sur la planète. Le continent africain, ainsi que les États arabes sont ceux où elle est la moins développée (respectivement 17,4% et 40% de populations couvertes pour au moins un risque de protection sociale en 2020) ; l’Asie et Pacifique ainsi que les Amériques sont dans une situation intermédiaire (44,1% et 64,3% ; l’Europe et l’Asie centrale arrivent en tête avec 83,9%).


Auteur : Gilles Nezosi

Voir la publication
Un trou de la sécu qui ne date pas d'hier 

Le dernier rapport de la Cour des comptes, publié en mai 2025, considère que la trajectoire du déficit de la sécurité sociale est « hors de contrôle » et alerte sur une possible « crise de liquidités ». En 2025, le déficit atteint 21,6 milliards d’euros. Les recettes de la sécurité sociale sont inférieures à ses dépenses depuis 2020, accroissant mécaniquement la dette. La sécurité sociale a été initialement conçue comme un système qui peut générer des déficits. Il s’agissait d’abord de répondre à la demande sociale, avant de penser au financement du dispositif. Les comptes ont été déficitaires à plusieurs reprises jusqu’à la fin des années 1960. À partir de l’instauration de trois caisses autonomes en 1967, les stratégies de financement évoluent. Au milieu des années 1970, les difficultés économiques croissantes (choc pétrolier de 1973) contribuent à réduire les recettes de la sécurité sociale. Le nombre de cotisants baisse avec l’augmentation du chômage. Parallèlement, les dépenses sociales augmentent en raison du vieillissement de la population et de l’extension de certaines prestations à de nouvelles catégories de population. La réduction du déficit de la sécurité sociale devient une préoccupation centrale des gouvernements. Dans les années 1980, l’expression « trou de la Sécu » commence à être employée pour désigner le déficit de la sécurité sociale. 

Des réformes pour redresser les comptes 

En 1979, le gouvernement créé une nouvelle institution pour aider le gouvernement à prévoir et gérer les déficits de la sécurité sociale : la Commission des comptes de la sécurité sociale (CCSS). Les plans de redressement des comptes de la sécurité sociale se succèdent. Il s’agit d’augmenter ses ressources ou d'en diminuer les dépenses : par exemple, dans le domaine de la santé, en diminuant le taux de remboursement de médicaments ou en augmentant le ticket modérateur. La fiscalisation du système de protection sociale prend une place de plus en plus importante, notamment avec la contribution sociale généralisée (CSG). Face à la dégradation du déficit, qui atteint un pic en 1995, l’État crée la Caisse d’amortissement de la dette sociale (CADES). Cet établissement public a pour mission de résorber la dette de la sécurité sociale. Il est doté de capacité d’emprunts à long terme. En 2004, la loi de réforme sur l'assurance maladie met en place plusieurs mesures pour remédier au déficits budgétaires (création du médecin traitant pour conserver le droit au même niveau de remboursement, participation forfaitaire à 1 euro, davantage de contrôle sur les arrêts de travail, vague de déremboursement de médicaments...).

LES MOTS DANS L'ACTU
État-providence

Ensemble des interventions de l’État, particulièrement dans le domaine social, afin d’assurer un niveau minimal de bien-être à la population. Notion couramment opposée à celle d’ « État-gendarme » (limitation du rôle de l’État à des fonctions régaliennes : justice, police, défense nationale…). 

Ticket modérateur

C'est la partie des dépenses de santé qui reste à la charge du patient une fois que l'assurance maladie a remboursé sa part. Le ticket modérateur existe depuis la création de la sécurité sociale et concrétise la participation de chacun à l'équilibre du régime par un reste à charge.

Les comptes de la sécu : un contrôle limité du Parlement 

Depuis la réforme constitutionnelle du 22 février 1996, le Parlement dispose d’un droit de regard sur les finances de la sécurité sociale. Chaque année, à l’automne, les comptes de la « sécu » sont débattus et votés par les parlementaires dans le cadre d'une loi de financement de la sécurité sociale (LFSS). Elle détermine les conditions nécessaires à l’équilibre financier du système et fixe les objectifs de dépenses en fonction des prévisions de recettes, notamment l’objectif national de dépenses de l’assurance-maladie (ONDAM). Il s'agit des dépenses à ne pas dépasser en matière de soins de ville et d’hospitalisation dispensés dans les établissements publics ou privés. Il constitue un indicateur de maîtrise des dépenses de santé. Mais ce contrôle du Parlement reste limité. Il ne décide pas directement des recettes de la sécurité sociale, il en fait seulement des prévisions. De la même façon, les objectifs de dépenses donnent des estimations, mais ne fixent pas de véritables plafonds contraignants.

POUR EN SAVOIR +
PODCAST
Écouter le podcast

Vous pouvez consulter les lettres thématiques déjà publiées
sur notre site www.vie-publique.fr