Voir la version en ligne
Vie publique
L'essentiel de Vie publique
La loi organique relative aux lois de finances
Numéro 42 - Vendredi 4 septembre 2026

Performance, transparence, évaluation des politiques publiques ou encore meilleure responsabilisation des gestionnaires, la loi organique relative aux lois de finances (LOLF) a profondément transformé la gestion publique. Cette réforme budgétaire a-t-elle atteint tous ses objectifs ?

Pourquoi on en parle ? 

Promulguée le 1er août 2001, la loi organique relative aux lois de finances (LOLF) est pleinement entrée en application dans le cadre de la loi de finances de 2006. Le 1er août 2026, elle a fêté ses 25 ans d’existence, dont 20 ans d’application. L'occasion de faire le point sur la mise en œuvre de la LOLF à travers ses objectifs, son bilan et ses réformes. 

Une gestion budgétaire par grandes politiques publiques 

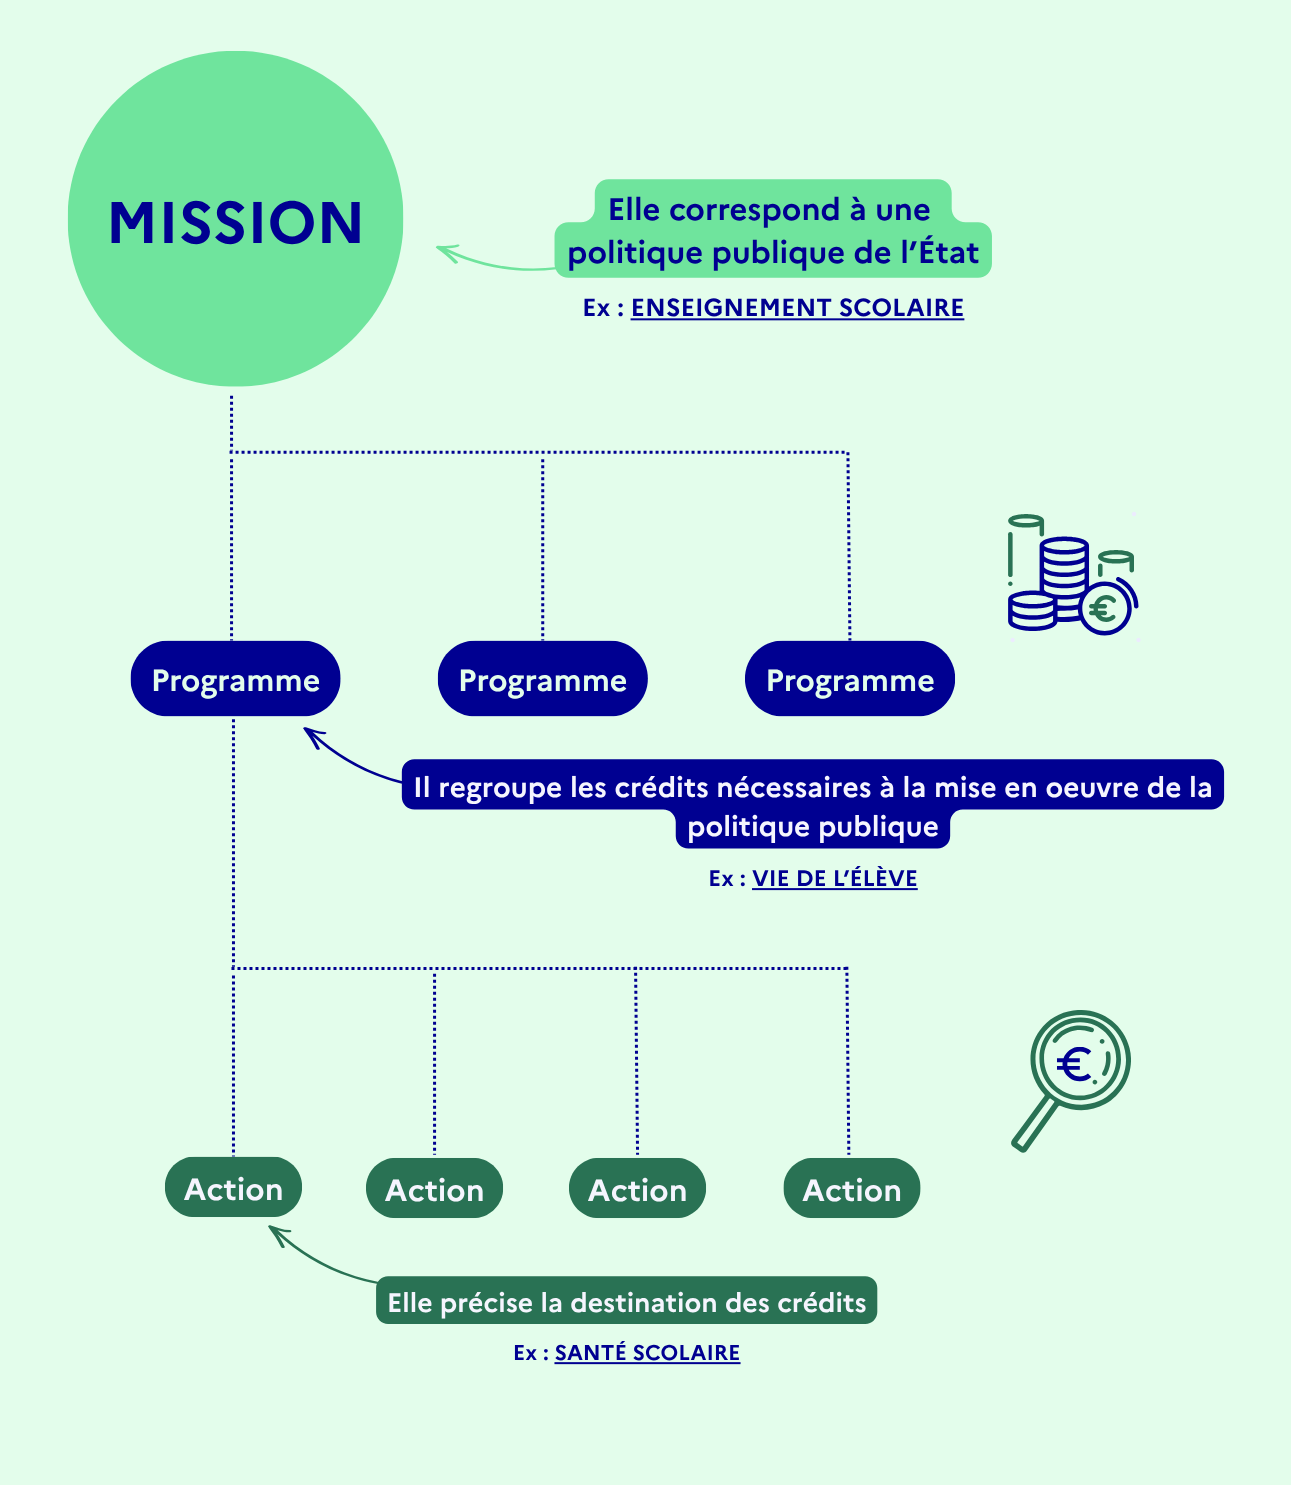
La LOLF renouvelle en profondeur la gestion budgétaire en présentant une nouvelle nomenclature budgétaire : le budget est présenté en missions, programmes et actions. Votée par le Parlement, la mission correspond à une politique publique. Elle peut être ministérielle ou interministérielle et se décline en programmes. Chaque programme regroupe les crédits destinés à mettre en œuvre une action (destination des dépenses) ou un ensemble cohérent d'actions relevant d'un même ministère. Chaque politique publique se voit allouer des crédits, mais aussi des objectifs assortis d’indicateurs pour en évaluer la réalisation. La budgétisation par programme est tournée vers les résultats de l’action publique et non vers les moyens matériels et humains qu’elle met en œuvre. Il s'agit de poursuivre une logique de résultats et non plus de moyens. 

Un budget décliné en trois niveaux
La LOLF : un modèle managérial de gestion par la performance 

Adoptée à la quasi unanimité au Parlement, la LOLF est la constitution financière de l’État. Elle détermine les règles relatives au budget et aux comptes, à leur présentation, à leur vote, à leur exécution ainsi qu’à leur contrôle. La LOLF apporte des innovations, autant pour la gestion publique que sur le plan politique : 

  • la loi vise à donner plus d'autonomie aux gestionnaires pour l'affectation des ressources financières, en échange d’une responsabilité managériale plus importante. Elle introduit la notion de fongibilité asymétrique des crédits : à l’intérieur de chaque programme, le responsable de programme peut en théorie affecter les crédits entre les différentes actions et les différents titres, mais aussi en leur sein, sous réserve de ne pas dépasser le plafond des dépenses de personnel. Autre mécanisme, le dialogue de gestion permet au responsable de programme de décliner les objectifs en budgets opérationnels de programme (BOP), qui sont confiés à des responsables. À tous les échelons, les gestionnaires reçoivent davantage d'autonomie et de responsabilité par rapport aux choix d’affectation de la ressource financière au regard des objectifs attendus ;
  • la loi entend revaloriser le rôle du Parlement. Le Parlement peut modifier la répartition des dépenses entre programmes au sein d’une même mission, qui est l’unité de vote, dès lors que cela n’en augmente pas le volume global figurant dans le projet du gouvernement. Le contrôle exercé par le Parlement est renforcé en matière d'évaluation de la bonne utilisation des crédits, dans une logique de performance. C'est la mission confiée aux commissions des finances de l'Assemblée nationale et du Sénat. Le Parlement bénéficie également de l’assistance de la Cour des comptes dans sa mission de contrôle des finances publiques. 
Avant la LOLF : comment l’ordonnance de 1959 structurait le budget 

La LOLF de 2001 remplace et abroge l'ordonnance du 2 janvier 1959, qui constituait jusqu’alors le cadre de présentation des lois de finances. Le budget était présenté en deux parties distinctes : une première partie sur les ressources et l’équilibre financier et une seconde partie sur les crédits et les dépenses. Cette ordonnance organique fut préparée par l’exécutif sans consultation du Parlement. Elle limitait l’initiative financière du Parlement en rationalisant les procédures et en renforçant la primauté de l’exécutif. Trop rigide, peu transparente, et centrée sur les moyens plutôt que sur les résultats, l'ordonnance est progressivement apparue comme peu en phase avec les exigences de modernisation des finances publiques.

Gestion des ressources humaines de l'État : les effets de la LOLF 

Les grands principes de la LOLF se déclinent à l'échelle des ressources humaines de l'État, en offrant au Parlement une meilleure vision du nombre d'emplois rémunérés par l'État et du volume de la masse salariale. Chaque programme se voit rattacher les moyens humains affectés à la politique publique correspondante par le biais du volume de dépenses de personnel (regroupées au sein du titre qui leur est dédié) et par l’information, dans les documents budgétaires, sur la répartition indicative des emplois, notamment par métier. Chaque ministère se voit affecter un plafond d’emplois rémunérés par l’État à ne pas dépasser, libre à lui de répartir ce volume d’équivalents temps plein travaillé (ETPT) selon les besoins de l’action publique. Ces plafonds sont regroupés et votés en une fois dans la loi de finances de l’année. Des outils de gestion des ressources humaines ont été mis en place, dont la gestion prévisionnelle des effectifs, des emplois et des compétences (GPEEC). Les gestionnaires bénéficient également de plus de souplesse dans leur manière de recruter, au plus près des besoins réels.

LOLF, lois de finances : quelles différences ? 

La LOLF est une loi organique. Elle a pour objet de préciser les conditions d'application de la Constitution. Les lois de finances sont des lois ordinaires qui doivent respecter les règles fixées par la LOLF. Il existe plusieurs types de lois de finances votées par le Parlement : 

  • la loi de finances initiale (LFI) : adoptée en fin d’année, elle prévoit et autorise le budget de l’État pour l’année suivante ; 
  • la loi de finances rectificative (LFR) : appelée également « collectif budgétaire », elle est la seule loi qui permet de modifier en cours d'année les dispositions de la LFI ;
  • la loi de finances spéciale : elle peut être adoptée si la loi de finances initiale n’a pas été promulguée avant le 1er janvier. Elle autorise le gouvernement à percevoir les impôts jusqu’à l’adoption d’une loi de finances afin d’assurer le fonctionnement régulier de l’État et des collectivités territoriales (par exemple, la loi de finances spéciale du 26 décembre 2025) ; 
  • la loi relative aux résultats de la gestion et portant approbation des comptes de l’année est l’acte qui constate le montant définitif des recettes et des dépenses de l’année écoulée et approuve les différences entre les résultats et les prévisions de la loi de finances initiale ; 
  • la loi de finances de fin de gestion (LFG), créée par la réforme de la LOLF de 2021 présente les ajustements de crédits nécessaires à la gestion de la fin de l’année. Elle ne peut comporter aucune mesure fiscale nouvelle.
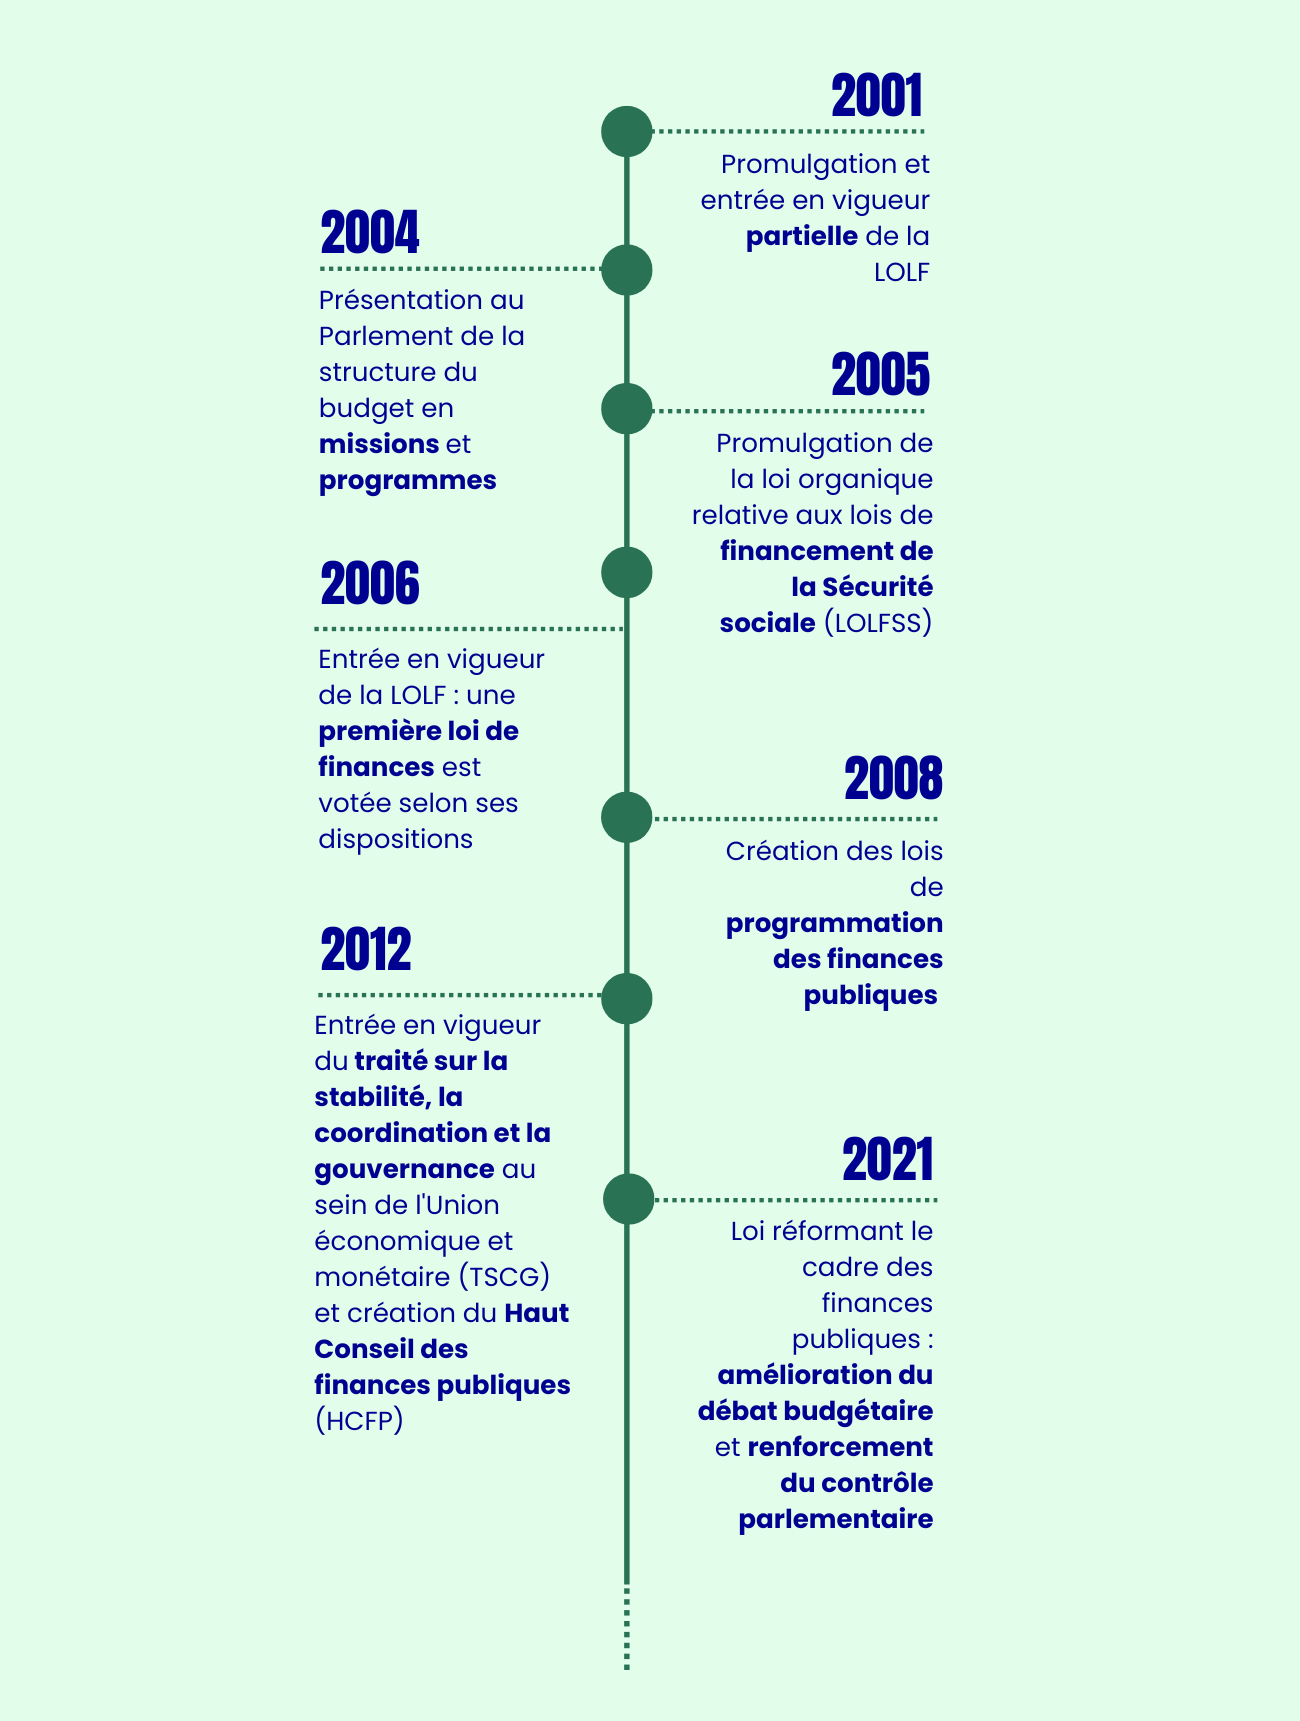
La LOLF en quelques dates
Un premier bilan contrasté 

En 2011, la Cour des comptes réalise un premier bilan de la mise en oeuvre de la LOLF, cinq ans après son entrée en vigueur. Le bilan apparaît décevant, loin des objectifs initiaux de la LOLF qui étaient de « contribuer à la réforme de l’Etat et affirmer le rôle du Parlement en matière budgétaire » :

  • la LOLF a certes clarifié la présentation du budget de l’État, amélioré l’information du Parlement et permis une gestion plus rigoureuse, notamment dans les services déconcentrés. Mais elle n’a pas amélioré le pilotage, faute d'indicateurs pertinents pour évaluer des politiques complexes (par exemple, les délais de jugements, la qualité de l’éducation nationale) ;
  • la démarche d’évaluation des politiques publiques mise en place par la LOLF apparaît comme simpliste et la « culture de la performance » censée en résulter est peu à peu devenue une simple formule ; 
  • la mise en œuvre de la loi a pu, en outre, décevoir les gestionnaires des services déconcentrés : dans un contexte de maîtrise des dépenses publiques, le dialogue de gestion ne permet pas de leur accorder des moyens nouveaux et les dotations ont été trop contraintes pour que la fongibilité des diverses lignes budgétaires puisse jouer. 
Évaluer la mise en application de la LOLF : les travaux de la MILOLF 

Créée en 2003 au sein de la commission des finances de l'Assemblée nationale, la mission d'information relative à la mise en œuvre de la loi organique relative aux lois de finances (MILOLF) avait été créée pour étudier une ou plusieurs problématiques soulevées par la mise en application de la LOLF

En 2019, elle a publié son dernier rapport d'information. Elle y notait que « la LOLF n’a pas été un outil aussi efficace qu’on aurait pu l’espérer pour infléchir l’accumulation des déficits publics ». La MILOLF proposait notamment de : 

  • rationaliser le calendrier et la procédure d’examen budgétaire ; 
  • renforcer la portée de l’autorisation parlementaire (améliorer la pertinence de la maquette budgétaire, réaffirmer les grands principes budgétaires) ; 
  • renouveler la démarche de performance et conforter la logique de résultats vu que les acquis sont inférieurs aux attentes initiales ; 
  • consolider le contrôle exercé par la commission des finances. 

Dans la continuité du rapport de la MILOLF, la Cour des comptes formule en 2020 des recommandations pour renforcer, la gouvernance, le pilotage et la gestion des finances publiques.

851
Md€
LE CHIFFRE CLÉ

C'est le montant global du budget 2026 réparti entre les missions hors remboursements et dégrèvements (qui représentent 17%). Plusieurs missions concentrent les montants les plus élevés, notamment : les avances aux collectivités territoriales et aux collectivités d’outre‑mer représentent 16 % de l’enveloppe, tandis que les missions défense et enseignement scolaire en mobilisent chacune 11 %. Les engagements financiers de l’État constituent pour leur part 7 % du total.

2021 : une « LOLF 2.0 »  

La loi organique du 28 décembre 2021 relative à la modernisation de la gestion des finances publiques réforme la LOLF de 2001. Elle s’articule autour de trois grands axes :

  • le renforcement du pilotage pluriannuel des finances publiques ;
  • l’amélioration de la transparence des finances publiques ;
  • la rationalisation et l’amélioration du travail parlementaire.

Plusieurs dispositions visent notamment à rendre le budget plus lisible, par exemple : 

  • dans les lois de programmation des finances publiques (LPFP) et les lois de finances, les objectifs de dépenses publiques sont définis en milliards d'euros, plutôt qu'en points de produit intérieur brut (PIB), avec une évolution en pourcentage ;
  • la présentation des crédits budgétaires, mais également des prélèvements sur recettes, des taxes affectées et des autres niches fiscales, est unifiée dans les documents budgétaires ; 
  • la présentation des grands équilibres budgétaires distingue les charges d'investissement et les charges de fonctionnement, qui peuvent être directement amendées par les parlementaires.


LES MOTS DANS L'ACTU
PAP et RAP

Les projets annuels de performance (PAP), annexés chaque année au projet de loi finances (PLF) conformément à l’article 51 de la LOLF, présentent pour chaque programme la stratégie, les objectifs, les indicateurs et les résultats attendus, qui seront évalués ensuite dans les rapports annuels de performance (RAP). Ils permettent aussi d’obtenir une vision plus globale et plus éclairée de la dépense publique. 

BOP

Au sein d'une mission (politique publique), chaque programme est dirigé par un responsable de programme. Celui-ci répartit ses crédits en budgets opérationnels de programme (BOP), élaborés au niveau pertinent de l’action publique (région, département, inter-régions, etc.). Il fixe à chaque responsable de BOP ses propres objectifs et organise un système de compte-rendu lui permettant de piloter son programme. À son tour, le responsable de BOP répartit les moyens dont il dispose entre les différentes unités opérationnelles (UO), placées sous l’autorité d’un ordonnateur, qui mettent en œuvre les activités définies dans le BOP.

Un budget « réaliste » ? Le rôle du Haut Conseil des finances publiques 

Pour élaborer chaque année les projets de loi de finances et les projets de loi de financement de la sécurité sociale (initiaux et rectificatifs), le gouvernement doit être en mesure d'estimer ses recettes et ses dépenses. Il s'appuie pour cela sur des hypothèses de croissance économique et d'inflation. Organisme indépendant placé auprès de la Cour des comptes, le Haut Conseil des finances publiques (HCFP) est saisi pour émettre des avis sur le réalisme de ces prévisions. Le HCFP émet également des avis sur la conformité des lois budgétaires avec les orientations pluriannuelles prises dans le cadre des lois de programmation des finances publiques. Le respect d’une trajectoire budgétaire tendant à l’équilibre représente un enjeu au regard des engagements européens de la France.

Budget français et règles européennes 

État membre de l'Union européenne, la France inscrit la préparation de son budget dans le cadre des règles européennes. Adopté en 1997 en vue de la création de l'euro, le Pacte de stabilité et de croissance impose aux États membres de maintenir leur déficit public sous le plafond de 3 % du PIB, et leur dette publique sous les 60 % du PIB. Depuis la réforme du Pacte en 2024, chaque État membre doit présenter un plan budgétaire et structurel national à moyen terme à la Commission européenne. Ces plans présentent les engagements en matière de budget, de réformes et d'investissements de chaque État membre. Préparés pour une période de quatre ou cinq ans, ils s'inscrivent dans une stratégie pluriannuelle, à l'image des lois de programmation des finances publiques en France. Comme d'autres États membres, la France est actuellement placée sous procédure de déficit excessif par l'Union européenne. Elle s'est engagée à ramener son déficit public sous les 3 % du PIB d'ici 2029.

L'extrait de la Doc'

La loi organique no 2001-692 du 1er août 2001 rela­tive aux lois de finances (LOLF) découle du constat de vieillissement de l’ordonnance de 1959. La LOLF, issue d’une proposition de loi parlementaire, fut adoptée à la quasi-unanimité. Elle réaffirme les principes du droit bud­gétaire et modifie les règles de présentation, de discussion et d’exécution du budget. Elle augmente l’information et les pouvoirs de contrôle du Parlement. Elle met en place des objectifs et des indicateurs de performance. La LOLF marque aussi le point de départ d’une conver­gence accrue entre le droit budgétaire et le droit de la comptabilité publique, car elle contient un titre consacré aux comptes de l’État. Celui-ci, essentiellement de nature réglementaire, a été longtemps régi par le décret no 62-1587 du 29 décembre 1962 portant règlement général sur la comp­tabilité publique (RGCP, dit « décret du centenaire » car il avait lui-même remplacé le précédent RGCP datant du 31 mai 1862). Il a été réformé par le décret no 2012-1246 du 7 novembre 2012 relatif à la gestion budgétaire et comptable publique.


Franck Waserman

Voir la publication
POUR EN SAVOIR +
VIDEO
Voir la vidéo

Vous pouvez consulter les lettres thématiques déjà publiées
sur notre site www.vie-publique.fr